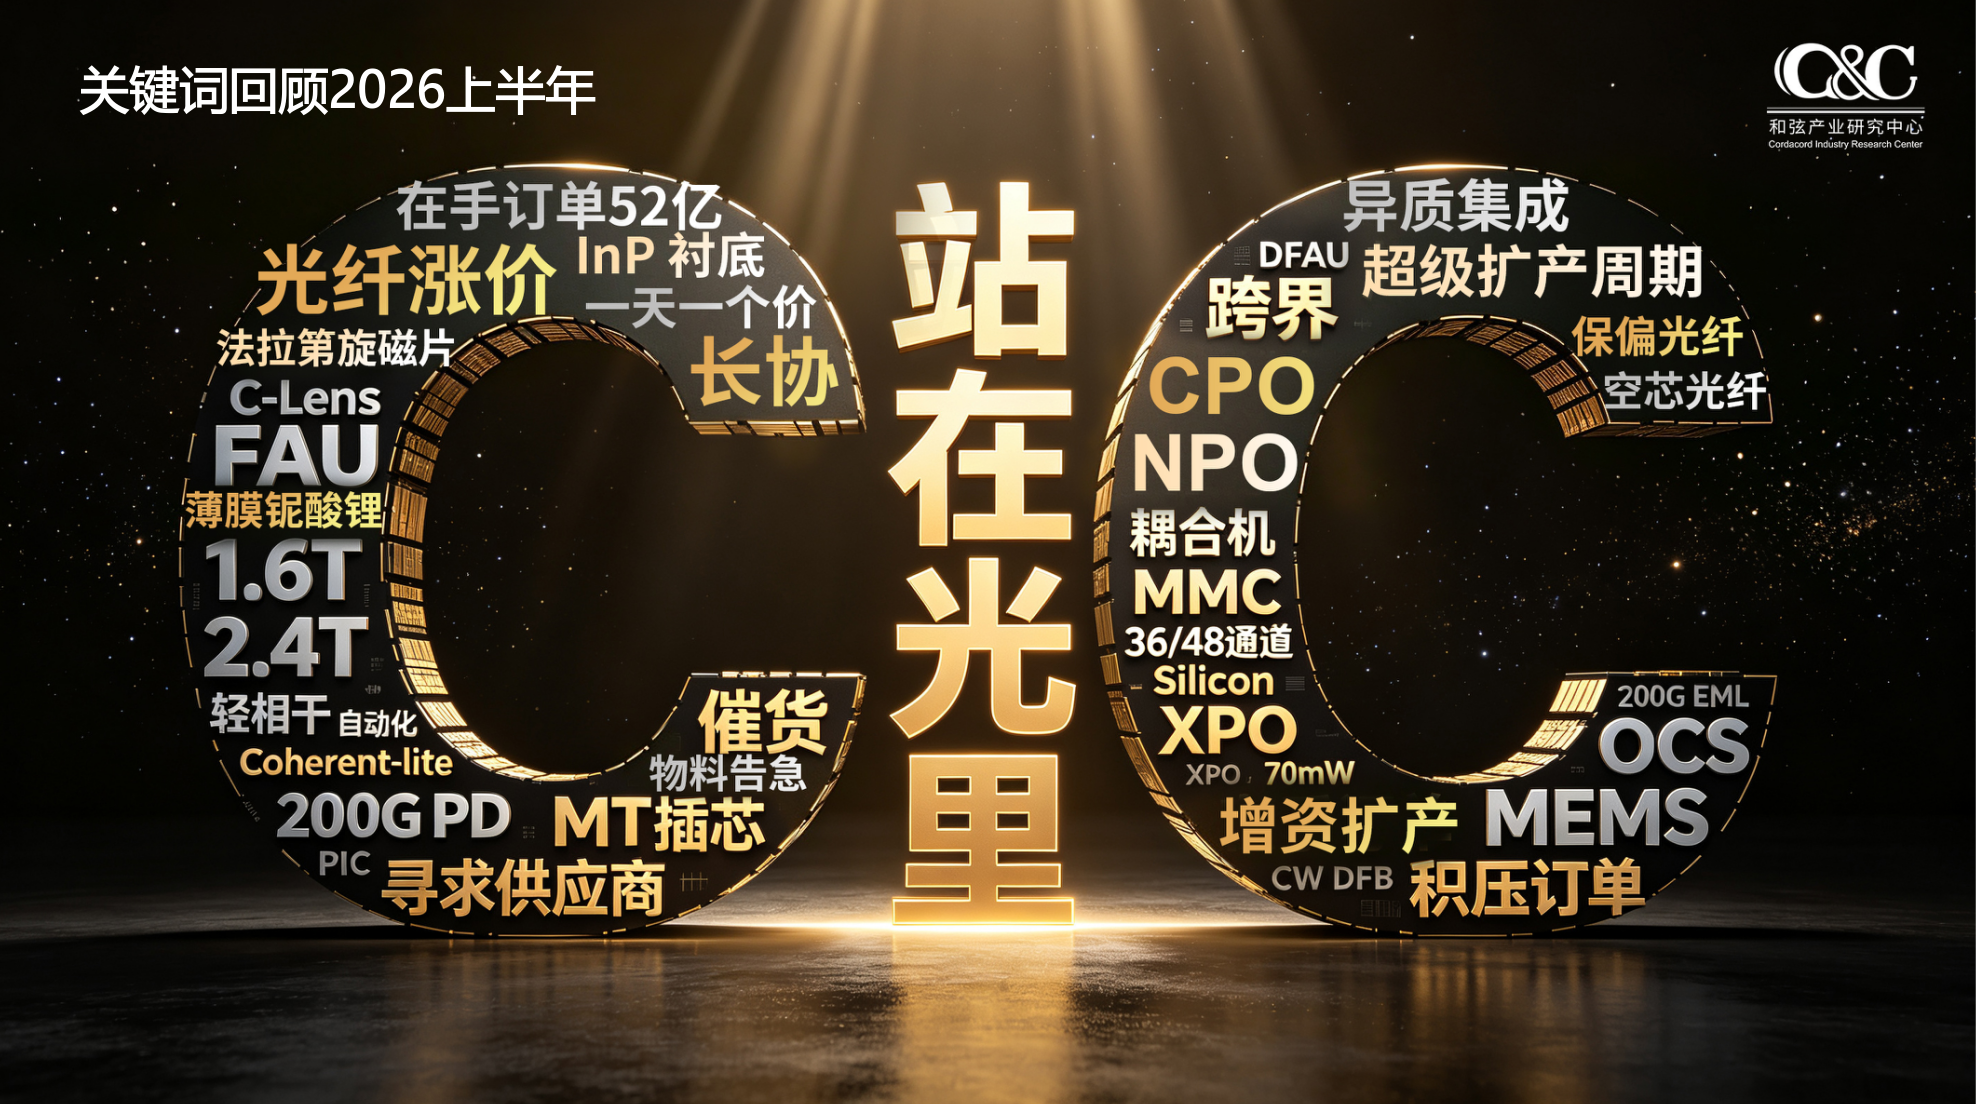
【2026年9月讯】近日C&C发布的光通信行业2026年度中期研究报告,报告指出2026年光通信产业正处在史诗级扩产周期,产业链各环节利润普创新高,"产能即订单"紧俏格局仍在持续。
报告显示,当前光通信产业链的订单能见度处于历史高位。大部分光通信企业的订单产能已被锁定至2028年上半年,其中部分企业的订单甚至已锁定至2031年,显示出下游需求对产业链的强劲支撑。
不过,报告同时提示了值得关注的风险信号。报告认为,市场需求或正处于被夸大的阶段:一方面,大量跨界资本正在涌入光通信领域,将"站在光里"视为年度布局目标;另一方面,大规模制造企业也在加速进入这一赛道。报告判断,不排除在跨界产能集中释放后,2028年前后行业可能触发价格竞争。
报告总结称,在乐观判断行业景气度的同时,投资者与产业链参与者需密切跟踪产能释放节奏与需求验证情况,审慎评估长期增长的可持续性。
在终端客户表现方面:
●北美四大云厂商2026Q2资本开支合计1712亿美元,同比增长130%;2026上半年合计资本开支3028亿元,同比增长78.82%;且全年及2027年指引普遍上调。
●中国AI算力市场中,超节点或成主线。国内AI算力竞争正式从单芯片参数比拼,进入系统级架构对抗时代,超节点或成为国产AI基础设施最重要的技术路线之一。
●中国三大运营商连续三年同步下调总资本开支。2026年预计三大运营商合计资本开支约2596亿元,同比下滑10%。但总体向算力投资倾斜。
光通信产业资本市场动向
●2026年上半年共有25起并购案例,相比去年同期增长了1倍。并购沿产业链纵向铺开,反映出AI数据中心对高速光互联的爆发式需求。同时跨界资本进入光通信最为密集。
●集中上市IPO:上游材料/芯片企业密集登陆A股,包括硅光芯片、特种光纤、Serdes芯片厂商集中登陆主板及科创板,而北交所成为光通信"小巨人"细分市场的主要选择,如:宇特光电、云岭光电、鑫巨宏均选择北交所。
●集中赴港上市:港股成为光模块龙头的第二资本市场,天孚通信、联特科技先后递表,新易盛6月官宣筹划,加上中际旭创7月30日正式挂牌。
●集中增资扩产。7月以来光通信定增进入爆发期,仕佳光子、烽火通信、杭电股份、铭普光磁、炬光科技等密集推出预案,合计募资规模超百亿元。同时,亨通、源杰、太辰光以自有资金大举扩大厂房。
●投融资:薄膜铌酸锂成为最热门的融资赛道。上半年共25起融资事件中,30%投向了薄膜铌酸锂,OIO硅光互联是投入资金量最大的赛道。
光通信企业上半年业绩:
●光传输板块,统计了9家光传输/交换机厂商的营收,合计约458亿美元,同比增长13.85%;但净利润下滑,主要是受到传输设备厂商业绩拖累。
●光模块板块:中国8家光模块厂商+3家美国光模块厂商,二季度均迎来了最好的业绩指标。8家中国光模块厂商营收合计833亿元,同比增长了1.2倍;净利润合计约240亿元,同比增1.67倍。3家北美光模块厂商二季度营收合计32.44亿美元,同比增长53.6%,去年同期为21.12亿美元;上半年三家公司合计营收53亿美元,同比增长52%。二季度业绩增长明显。
●光器件板块:将大陆光通信上市公司中,除光模块企业之外的光无源器件、仪表厂商、光电芯片厂商统计在一起,共14家企业合计营收219亿元,同比增长58%;但合计净利润约为58亿元,同比翻了1倍。光无源器件、仪器仪表、光电芯片企业正迎来技术变革和需求的双重大幅提升。
硅光芯片板块:受益于光通信市场的快速成长,硅光晶圆也面监紧张的局面。硅光Foundry正迎来新的入局者,尤其是在国内,预计明年国内硅光晶圆产能有望规模进入市场。
●电芯片板块:二季度五家(Macom,Broadcom,Maxlinear,Marvell,Semtech)海外电芯片企业实现营收258亿美元,同比增长46%;但净利润同比增长92%。国内电芯片企业优迅光电上半年实现营收2.97亿元,同比增长24.79%。
●光纤光缆板块:净利大幅提升,多家光纤光缆厂商毛利达到60%,主要是来自于光纤涨价带来业绩改善。
行业趋势:
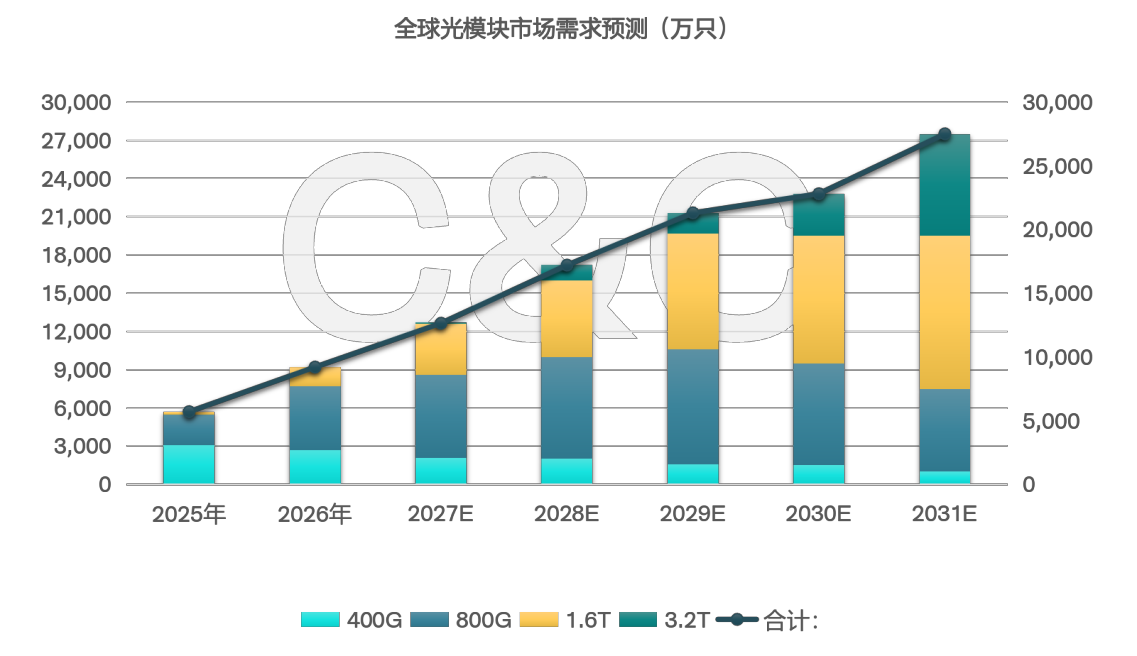
不同于往年的半年报告,今年C&C分析了光模块市场规模、CWDFB激光器市场规模、MPO及FA器件的市场规模预测。
●全球光模块市场规模:2026年400G以上的光模块出货量将达到9200万只,相比2025年增长61%。预计到2029年1.6T光模块的需求规模将超过800G,成为市场上的主流。2029年,800G光模块的市场需求将接近有9,000万,达到顶峰。
●CWDFB激光器芯片:预计到2030年,CWDFB需求量有望达到4.62亿颗,主要得益于NPO/CPO开始规模商用,同时1.6T多采用硅光方案,推动CW需求极为旺盛。
●高密度连接器市场:预计到2030年,高密度光纤连接器市场规模有望突破110亿美元。高密度光纤连接器包含MPO/MTP/MMC/MDC/SN/多芯光纤连接器产品,EBO/MMC等正迎来增长。
●FA器件市场:2026年,预计全球多通道FA出货量可达2.16亿只。预计到2030年,FA整体需求量将突破6.12亿只,规模约为2026年的两倍,增长核心驱动力来自NPO/CPO共封装光学的规模商用,且该类高端FA产品具备较高的单机价值量。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828
投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。