光网络设备商Ciena(NYSE:CIEN)于9月3日公布截至8月1日的2026财年第三季度业绩。在AI驱动的光连接需求持续爆发下,公司交出全面创纪录的成绩单:季度营收16.71亿美元,同比增长37%;调整后营业利润率22.5%,同比翻倍有余,创公司历史新高;调整后每股收益2.11美元,同比增长215%。与此同时,Ciena首次给出FY2027初步指引,预计营收至少83亿至84亿美元,同比增长至少30%。管理层反复强调,当前唯一的限制条件是供应而非需求。
一、财务表现:收入利润双超预期,盈利能力台阶式提升
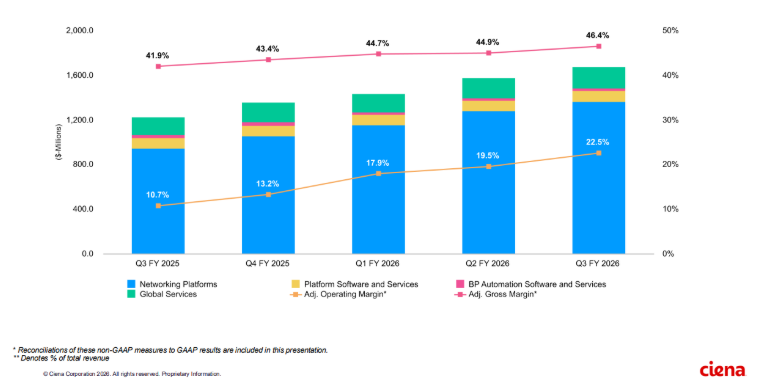
第三季度,Ciena实现营收16.711亿美元,较上年同期的12.194亿美元增长37%,高于市场约16.33亿美元的预期。
盈利能力提升尤为显著。按GAAP计算,毛利率45.4%,营业利润3.012亿美元,营业利润率18.0%;净利润2.664亿美元,稀释后每股收益1.83美元,大幅高于上年同期的0.35美元。调整后毛利率达46.4%,超出指引上限90个基点,同比提升450个基点(其中约70个基点来自关税退税的一次性会计处理);调整后营业利润3.757亿美元,营业利润率22.5%;调整后稀释每股收益2.11美元,高于上年同期的0.67美元,也明显超过市场约1.73美元的预期。
CFOMarcGraff将毛利率改善归因于"严格的成本执行、有利的产品组合和定价纪律",并明确表示毛利率基线已重置至40%中段,且"这是中途站,而不是最终目的地"。
截至季度末,公司持有现金及投资约28亿美元。季度内Ciena在10亿美元股票回购计划下回购约40万股,耗资1.717亿美元。平均应收账款周转天数76天,库存周转率3.5次。
二、业务结构:云厂商成核心引擎,光网络与互连产品全线高增
分板块来看,网络平台业务营收13.557亿美元,其中光网络业务收入11.913亿美元,同比增长约46%;路由与交换业务收入1.644亿美元,同比增长约31%。平台软件与服务收入9860万美元,全球服务业务收入1.936亿美元。
包含互连产品在内的光网络合并营收同比增长超45%。其中,RLS(可重构线路系统)和Waveserver系统收入均增长超55%;互连产品同比增长超一倍。
云厂商需求是本季度最主要的增长动力。来自云服务商的收入占总营收的53%,同比增长82%。今年迄今,"数据中心内部及周边"业务占总收入的比例已翻了四倍,远高于年初承诺的三倍增长目标。亚太地区营收同比增长58%,显示需求增长并非局限于北美。
客户集中度依然较高:当季有两名客户分别贡献超过10%的营收,两者合计占总营收的41.7%。
三、三大增长引擎:WaveLogic6、Hyper-Rail与互连产品组合
管理层在电话会上重点阐述了三条增长曲线:
WaveLogic6Extreme——已兑现的增长引擎。该产品推出18个月后仍是"市场上唯一可用的1.6T高性能调制解调器",采用速度已超过前代WaveLogic5Extreme。上季度Ciena宣布与一家主要超大规模客户合作,将WaveLogic6Extreme的DSP、驱动器、TIA和相干专长整合为完整模块,由客户通过自有光平台部署。CEOGarySmith将此定位为"从组件竞争对手手中夺取了一个重要客户"。
Hyper-Rail——即将兑现的增长引擎。作为第二代RLS,Hyper-Rail与超大规模客户共同创建,显著提高现有光放大器基础设施的密度,专为跨更大距离分布AI训练工作负载设计。管理层预计2026年底前实现初始客户标准化,2027年开始规模化收入,当年收入将达"数亿美元"。利润率方面,Hyper-Rail将在RLS已接近公司平均水平的基础上实现"台阶式提升",对2027至2029年整体利润率具有增值效应。
互连产品组合——更早期的增长曲线。800ZR可插拔模块Q3出货量是上一季度的两倍以上;Nitro(有源铜缆线性转接驱动器)市场反应积极;Vesta——Ciena的开放式共封装光学(CPX)解决方案——本季度收到生态系统中多个主要客户的样品订单,预计收入2027年开始、2028年加速增长。
管理层预计,到2029年Ciena的目标市场规模可能从约250亿美元扩大到约500亿美元。
四、积压订单85亿美元:"价值交换"框架下议价能力提升
积压订单的快速膨胀是理解Ciena当前市场地位的最直接指标。Q3积压订单单季增加8亿美元至85亿美元,管理层预计Q4将"以更快的速度增长",年底突破100亿美元。进入Q4仅一个月,新增订单已接近整个Q3的总和。
需求端的背景是:订单从2024年到2025年翻倍,从2025年到2026年预计再增长50%;积压订单在这三年中持续翻倍。
供应约束导致交付周期延长,Ciena正通过"价值交换"框架应对。Graff首次给出价格涨幅的具体区间:根据不同客户和产品线,涨幅在"高个位数到十几、二十出头"的百分比范围内,且部分将选择性地影响已有积压订单——这是对Ciena过去"不重新定价积压订单"惯例的显著调整。"价值交换"的另一半是付款条件和填充率等条款的对齐。
Ciena已签署延伸至2029年的关键光学元件长期供应协议。关于100亿美元积压订单的交付节奏,高管ScottMcFeely明确表示:"那100亿美元中的绝大部分都有客户要求的交付日期在2027年。"这意味着FY2027指引的绝大部分已被现有积压订单覆盖。
五、业绩指引:FY2026上调至64.2亿,FY2027首给30%增长预期
Ciena将2026财年全年营收指引上调至64.2亿美元上下5000万美元(即63.7亿至64.7亿美元),此前指引为62亿至64亿美元。按新指引中值计算,全年营收预计同比增长约35%。FY2026调整后营业利润率预计为20%至21%,资本支出预计处于2.5亿至2.75亿美元区间的上限。
第四季度指引:营收17.5亿美元上下5000万美元;调整后毛利率45%上下50个基点;调整后营业费用约4.15亿美元上下1000万美元;调整后营业利润率约20%上下50个基点。
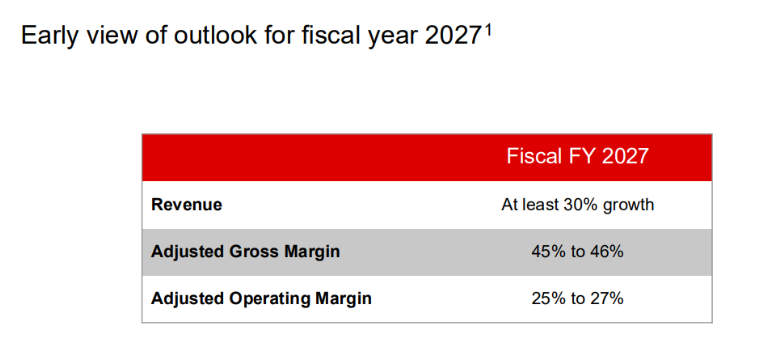
更受关注的是Ciena首次给出的FY2027初步展望:
-营收至少83亿至84亿美元,同比增长至少30%
-调整后毛利率至少45%至46%
-调整后营业利润率25%至27%
Graff强调这是"底线"而非上限:"如果我们能获得更多供应,我们会更快地消化那100亿美元的积压订单。"他同时提醒,一年前公司对FY2026的初始指引是增长17%,实际达到35%。供应端方面,Graff预计供需恢复平衡"在2028年之前不会发生"。
六、风险与关注
-供应制约:仍是营收增长的主要瓶颈,长期供应协议将带来额外现金支出,预计Q4运营现金流将下降。
-客户集中度:两家客户合计占营收41.7%,定制化调制解调器消费模式可能带来营收波动。
-关税影响:Q3毛利率含关税退税70个基点的一次性提振;加拿大新关税制度在缓解措施前可能造成每季度约1000万美元影响。
-宏观独立性:GarySmith引用超大规模客户的话称,"如果他们明天停止建设数据中心,你可能两年内都不会注意到"——现有数据中心的连接和扩容需求已足以支撑短期增长。
GarySmith在电话会上的总结判断简洁而明确:"我们仍处于一个多年期、高度持久的网络投资时代的非常早期阶段。"
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828
投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。