珠海科瑞思科技股份有限公司(证券代码:301314,简称"科瑞思")发布重大资产重组预案,拟通过发行股份及支付现金方式,购买李刚、深圳宏钢投资合伙企业(有限合伙)等7名交易对方合计持有的深圳市宏钢光电封装技术股份有限公司(简称"宏钢光电")100%股份,并向不超过35名特定投资者发行股份募集配套资金。公司股票自10月26日开市起复牌,当日即"一字"20cm涨停。
本次交易发行价格暂定为34.33元/股,不低于本次董事会决议公告日前60个交易日股票交易均价的80%。截至预案签署日,标的资产的审计、评估工作尚未完成,最终交易作价、业绩承诺及配套募资规模仍未确定。公司表示,本次交易预计构成重大资产重组及关联交易,但不构成重组上市。
宏钢光电位于深圳,是国家级专精特新"小巨人"企业,深耕精密气密封装领域二十余年,实际控制人为李刚(持股约57.45%)。公司主要从事激光器、光通信、混合集成电路、功率半导体器件等领域的封装壳体,以及高功率光纤激光器芯片热沉的研发、生产与销售。核心产品涵盖光通讯管壳、蝶形管壳、TOSA/ROSA外壳、预置金锡热沉以及HTCC陶瓷管壳等。
在光通信产业链中,宏钢光电处于光器件封装上游环节。其金属管壳与陶瓷管壳是光芯片实现散热、气密封装和可靠工作的关键载体,直接影响器件性能、质量与长期可靠性。客户名单覆盖IPGPhotonics、锐科激光、凯普林、光迅科技、高意(Coherent)、昂纳科技、Fabrinet等国内外激光与光通信龙头企业。
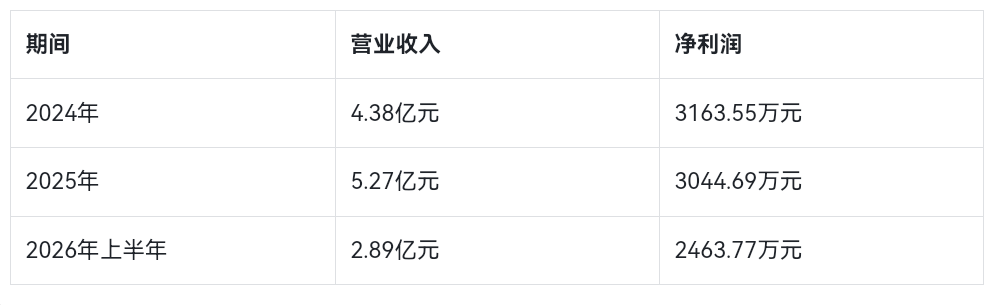
财务数据显示,宏钢光电在细分领域已具备一定体量:
值得注意的是,2026年上半年净利润已接近2025年全年水平,盈利能力较去年同期明显提升。
表面上看,科瑞思的主业——小型磁环线圈绕线服务及全自动绕线设备——与宏钢光电的光电封装壳体业务分属不同赛道。但从下游应用与制造能力两条线索看,本次并购具备一定的协同基础。
从下游生态看,科瑞思的小型磁环线圈主要用于网络变压器、电感等磁性元器件,最终应用于交换机、服务器、路由器等网络通信硬件;宏钢光电的光通信封装壳体则是光模块内部光芯片的核心封装载体。两者共享数据中心与通信设备这一下游市场。科瑞思现有客户如攸特电子、铭普光磁等正加快布局高速光模块,对光通信封装外壳的需求持续提升。交易完成后,科瑞思可借助宏钢光电切入主要客户的光通信业务配套体系。
从制造能力看,科瑞思强在自动化装备与绕线工艺,宏钢光电强在精密加工、钎焊、玻璃/陶瓷烧结、气密封装、电镀及HTCC陶瓷管壳工艺。上市公司方面表示,科瑞思可助力标的公司提升产线自动化水平,而宏钢光电客户对自动化产线升级的需求,也可能反过来转化为科瑞思的设备订单;反向来看,宏钢光电"封装外壳+芯片热沉"的成套方案,则补强了科瑞思在高端光电封装领域的产品组合。
当前,AI算力需求推动光模块向800G/1.6T及更高速率迭代,对器件的气密性、散热性能和高频传输特性提出更高要求。业内普遍认为,高速率光模块对封装壳体的材料精度、热管理能力和信号完整性要求显著提升,金属管壳与HTCC陶瓷管壳的单机价值量有望随之增长。
在这一背景下,科瑞思本次并购的产业意义在于:上市公司主业定位有望从"传统网络通信零部件"向"光电封装核心部件"延伸。宏钢光电在激光与光通信封装领域二十余年的工艺积累,将为科瑞思切入光器件上游供应链提供现成的客户与产能基础。
不过,公告也明确提示了风险:目前标的资产审计、评估尚未完成,交易作价与业绩承诺仍存在不确定性;并购完成后可能面临商誉减值、审批进度不及预期以及业务整合不及预期等风险。科瑞思能否将客户协同、装备协同与工艺协同真正转化为订单与现金流,将是本次并购整合成败的关键。
光纤在线将持续跟踪本次交易的审计评估结果、最终作价及后续监管审批进展。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828
投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。