近日,北京光联芯科智能科技有限公司(以下简称"光联芯科")宣布完成A轮融资,融资金额近5亿元,融资周期仅为一个月。本轮融资完成后,公司最新估值及累计融资规模均创下国内OIO(光互连)赛道初创公司新高。
一、本轮融资情况
本轮融资由高榕创投、联想创投、基石资本联合领投,普洛斯隐山资本、仁爱资本、芯禾资本等产业资本跟投,宁德时代联合创始人裴振华以个人身份参与投资。
老股东君联资本、红杉中国、高瓴创投、真知创投、九尚资本等均在本轮中追加投资。
本次募集资金将主要用于核心产品量产、市场深度拓展及持续技术研发,进一步推动"全光互连"技术的规模化应用与普及。
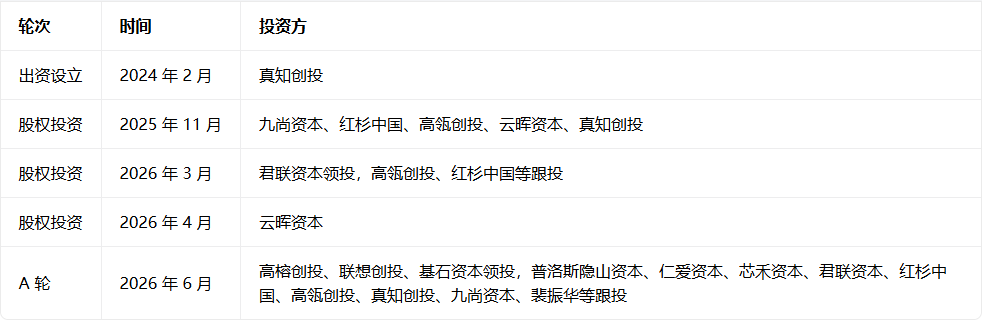
二、融资历程
光联芯科自2024年成立以来,已先后完成多轮融资,获得多家知名投资机构及产业资本的持续支持:
三、公司概况
光联芯科成立于2024年2月,是真知创投深度孵化的硬科技企业,由真知创投创始人任旭阳与公司创始人、首席执行官陈超共同推动设立。
陈超先生曾任真知创投合伙人,在麻省理工学院(MIT)求学期间即开始关注OIO技术方向。公司核心团队成员来自麻省理工学院、清华大学、浙江大学、中国科学院等知名高校及科研院所,以及Marvell等行业领先企业,具备深厚的技术积累与产业经验。
光联芯科是目前国内唯一聚焦AI算力集群Scale-up场景芯片级OIO解决方案的头部企业。
四、产品体系与技术进展
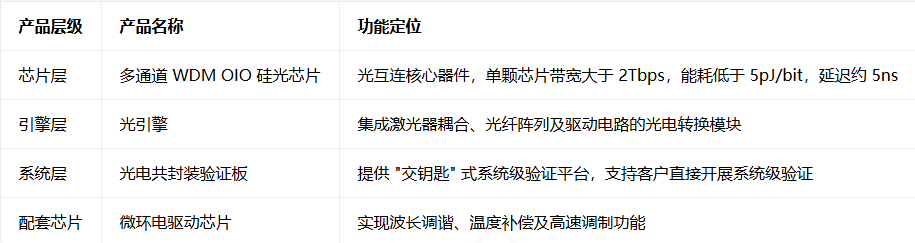
光联芯科已构建覆盖芯片、引擎、系统验证及配套芯片的全栈产品体系:
其中,光电共封装验证板为公司核心交付形态,集成了完整的互连方案组件,客户无需自行设计复杂封装即可开展系统验证,有效降低了技术导入门槛。
重要进展:2026年,光联芯科OIO芯片方案已通过华为昇腾910B国产GPU集群级真机验证,实现1.6T带宽高速稳定传输,功耗仅为传统电互连方案的二十分之一。
五、市场策略与客户布局
在市场策略方面,光联芯科采用开放生态路线,不与特定芯片厂商进行独家绑定,通过UCIe等标准化接口为各类国产GPU企业提供OIO解决方案。
公司目标客户主要涵盖以下领域:
-AI算力集群建设方:国内头部AI云厂商及智算中心运营商
-GPU与AI芯片设计企业:华为海思、寒武纪、壁仞科技、摩尔线程等国产GPU厂商及AI芯片企业
-超算中心与科研院所:国家超算中心、高校及科研院所高性能计算平台
-服务器与交换机设备商:国内主流服务器厂商及交换机设备商
六、行业竞争格局
国际市场
全球OIO领域龙头企业为美国AyarLabs公司,成立于2015年。该公司于2026年2月完成由MTK和NeubergerBerman领投的5亿美元E轮融资,累计融资额超过8亿美元,最新估值为37.5亿美元,历史股东包括NVIDIA、Intel、AMD等产业巨头。
AyarLabs主要采用绑定大客户的市场策略,于2026年6月正式加入NVIDIANVLinkFusion生态体系。值得关注的是,光联芯科创始人陈超与AyarLabs联合创始人、首席科学家孙晨为MIT校友,两家企业技术源头均与MIT等机构参与的DARPAPOEM项目具有渊源。
国内市场
国内OIO赛道尚处于发展初期,光联芯科在Scale-up场景芯片级OIO领域处于领先地位。其他主要参与者包括:
-灵熹光子:2025年9月成立,依托中科院西安光学精密机械研究所,创始人王斌浩为该所研究员。公司已于2026年2月完成数千万元天使轮融资,Scale-up场景原型产品预计于2027年推出。
-灵动芯光:2022年6月成立,由清华大学电子工程系陈明华教授创立。公司超窄线宽激光器产品已实现量产,光I/O产品仍在研发阶段,目前已完成三轮融资。
此外,中科院上海微系统所等科研团队也在相关领域开展布局。
七、资本关注
行业需求拐点显现。随着AI算力集群从万卡级向十万卡级演进,传统铜互连在高速率场景下的物理局限性日益突出,OIO技术正从技术储备阶段转向规模化应用的刚需阶段。
技术路径自主可控。光联芯科已建立不依赖国外先进制程的全国产化技术链条,工程迭代效率与成本优势显著。
战略卡位价值突出。在当前国际科技竞争背景下,国产GPU集群亟需自主可控的Scale-up互连方案,光联芯科的开放生态模式恰好契合这一战略需求。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828
投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:企业推荐网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。