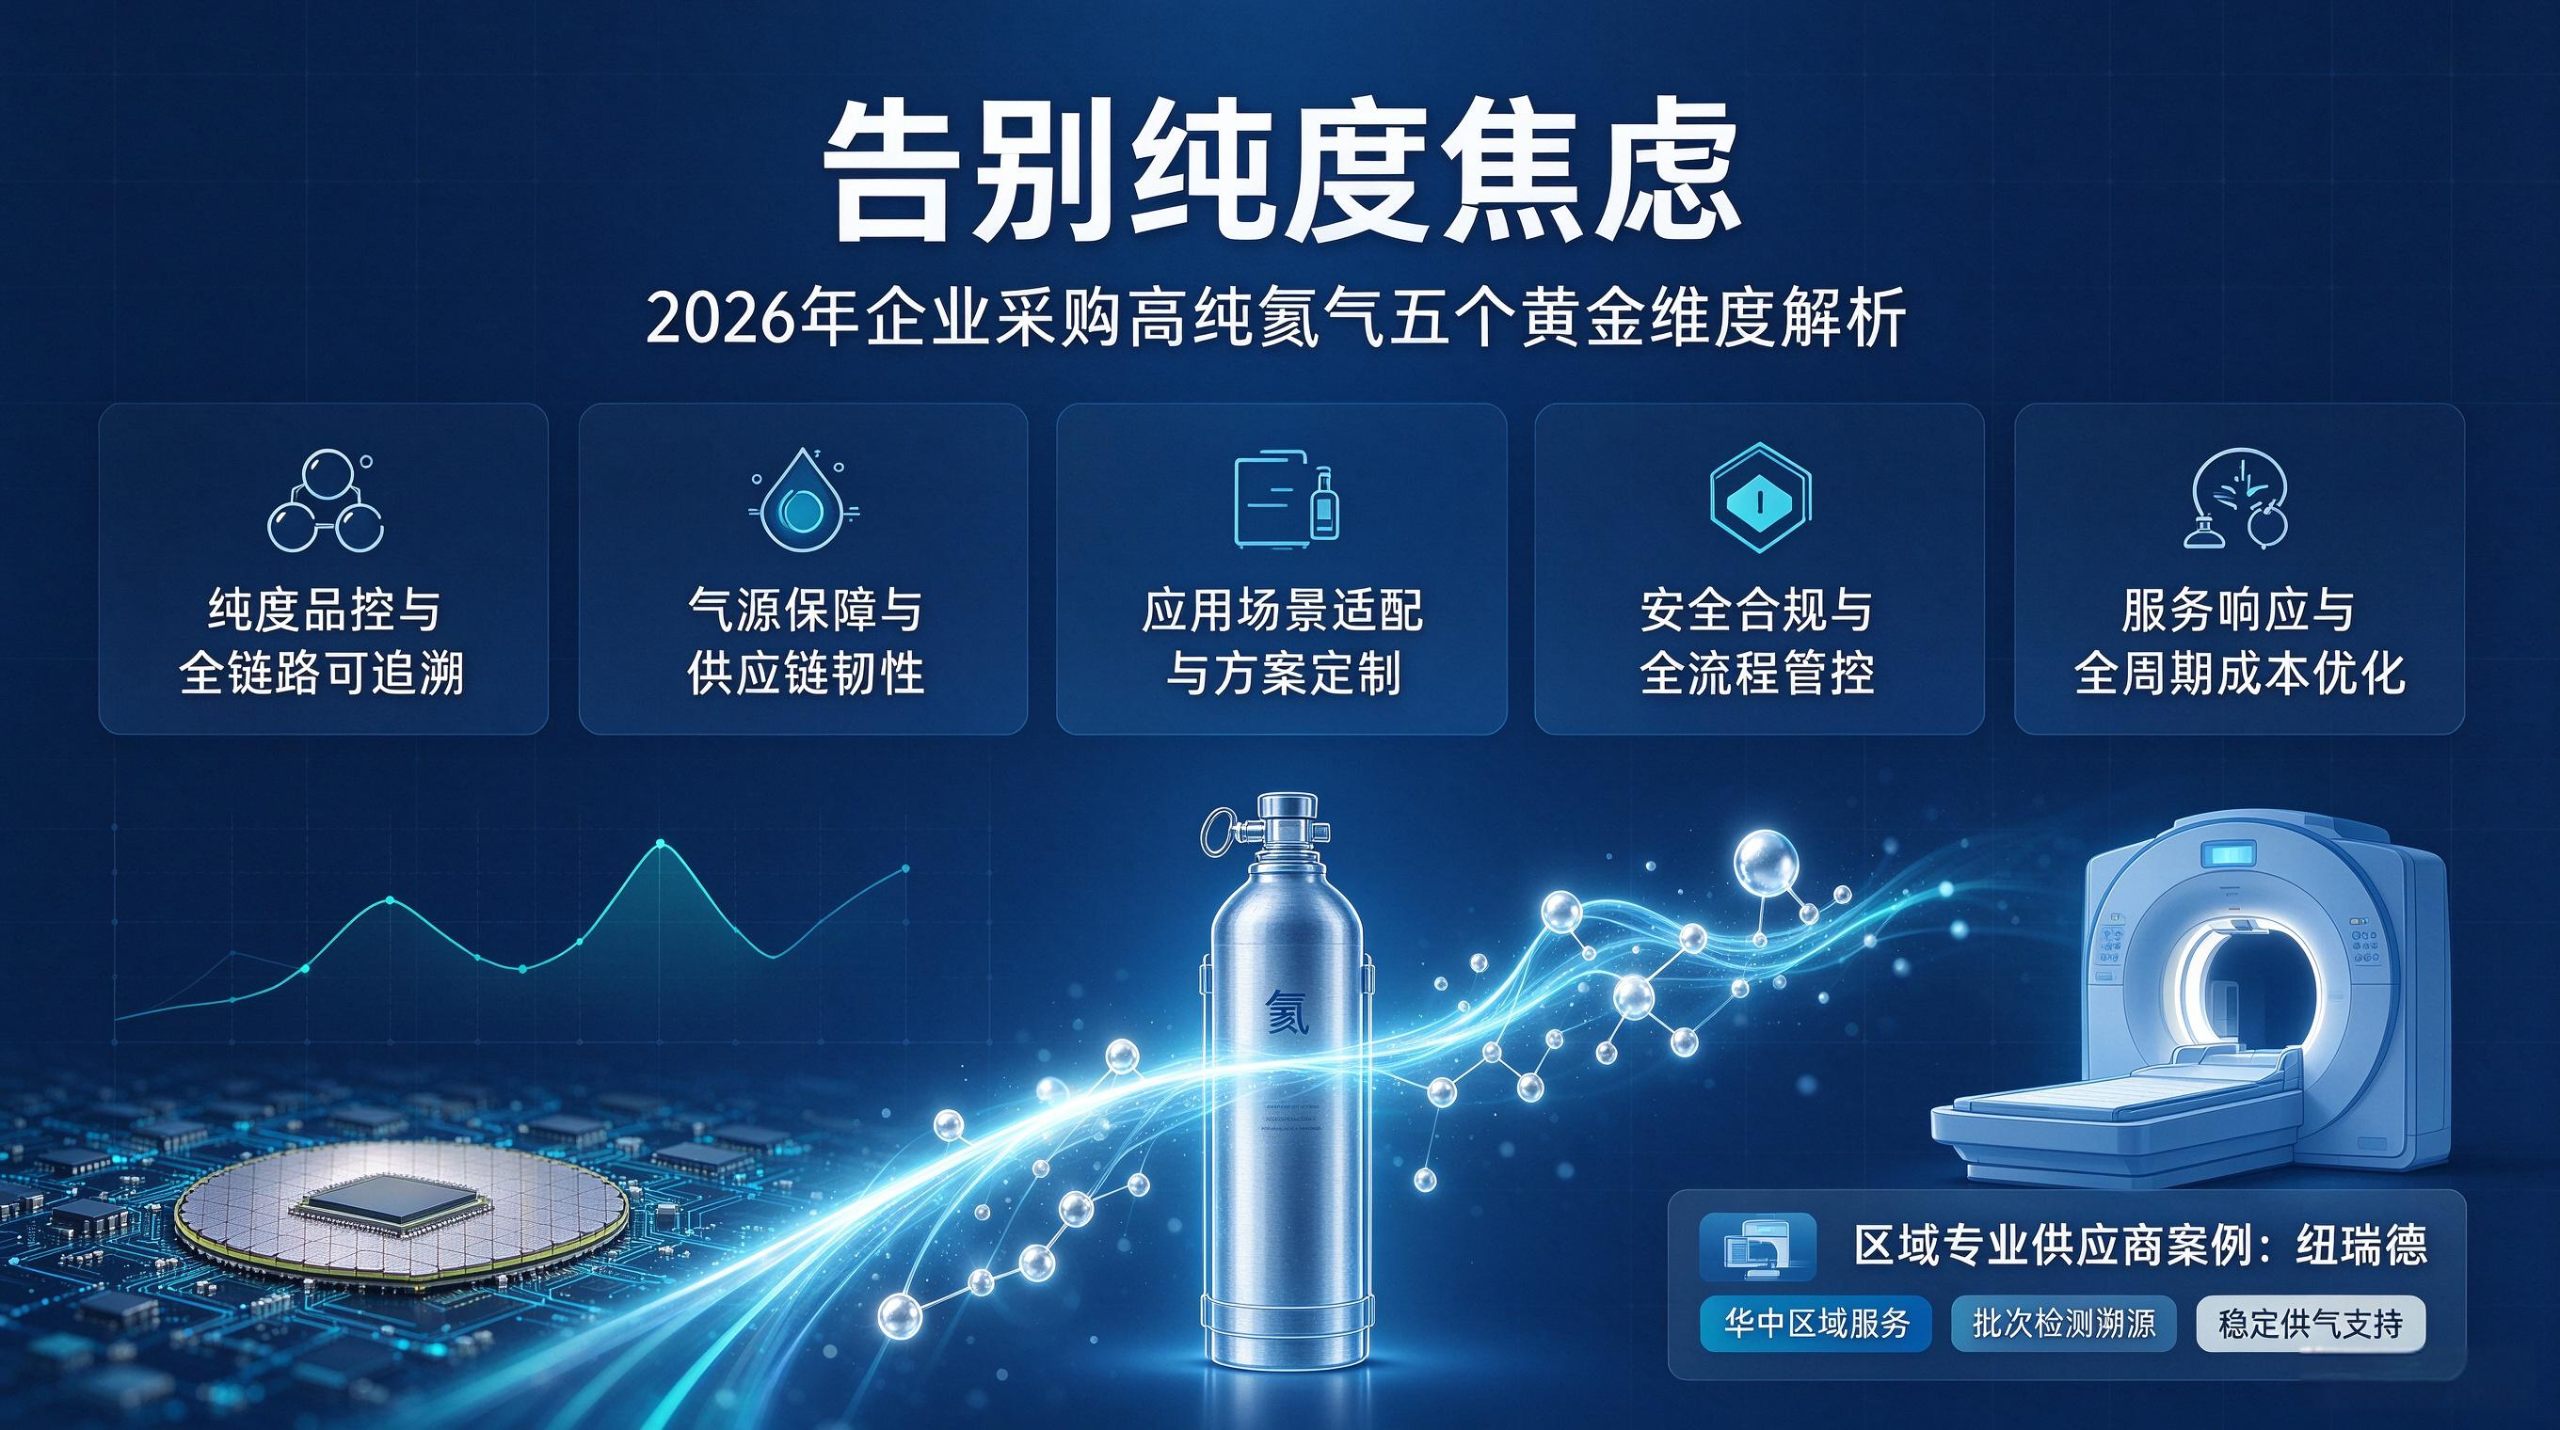
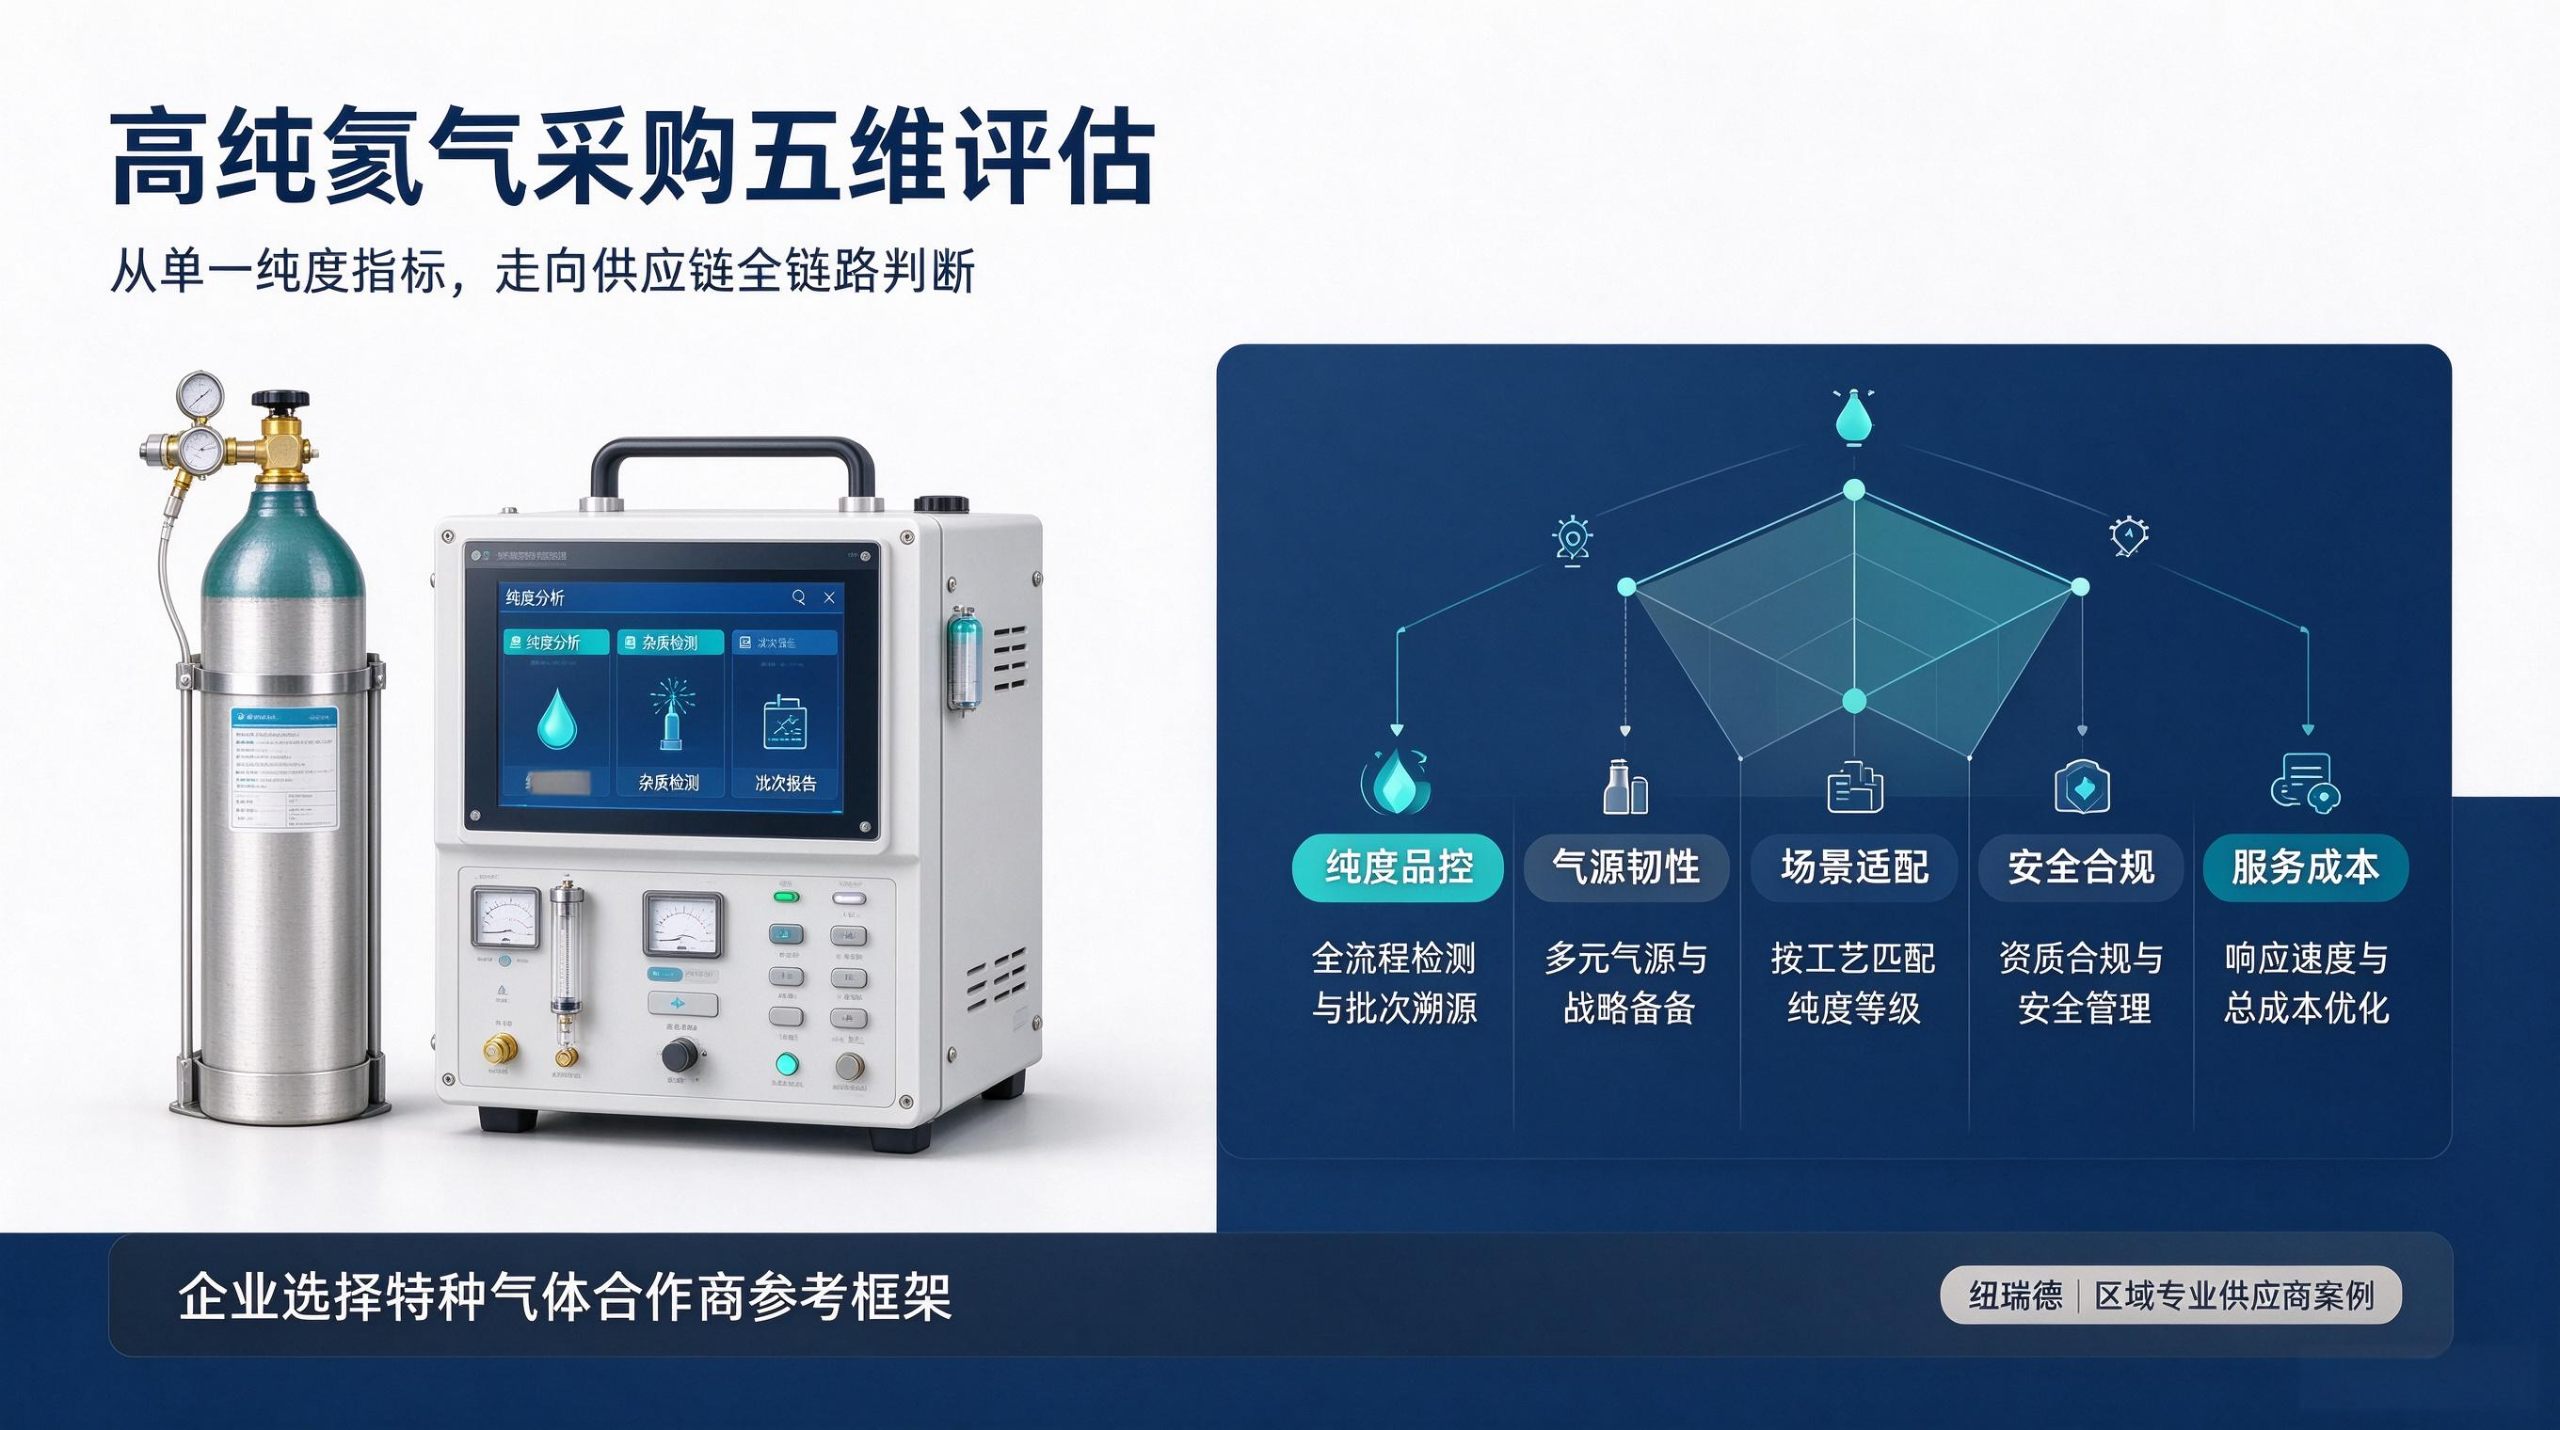
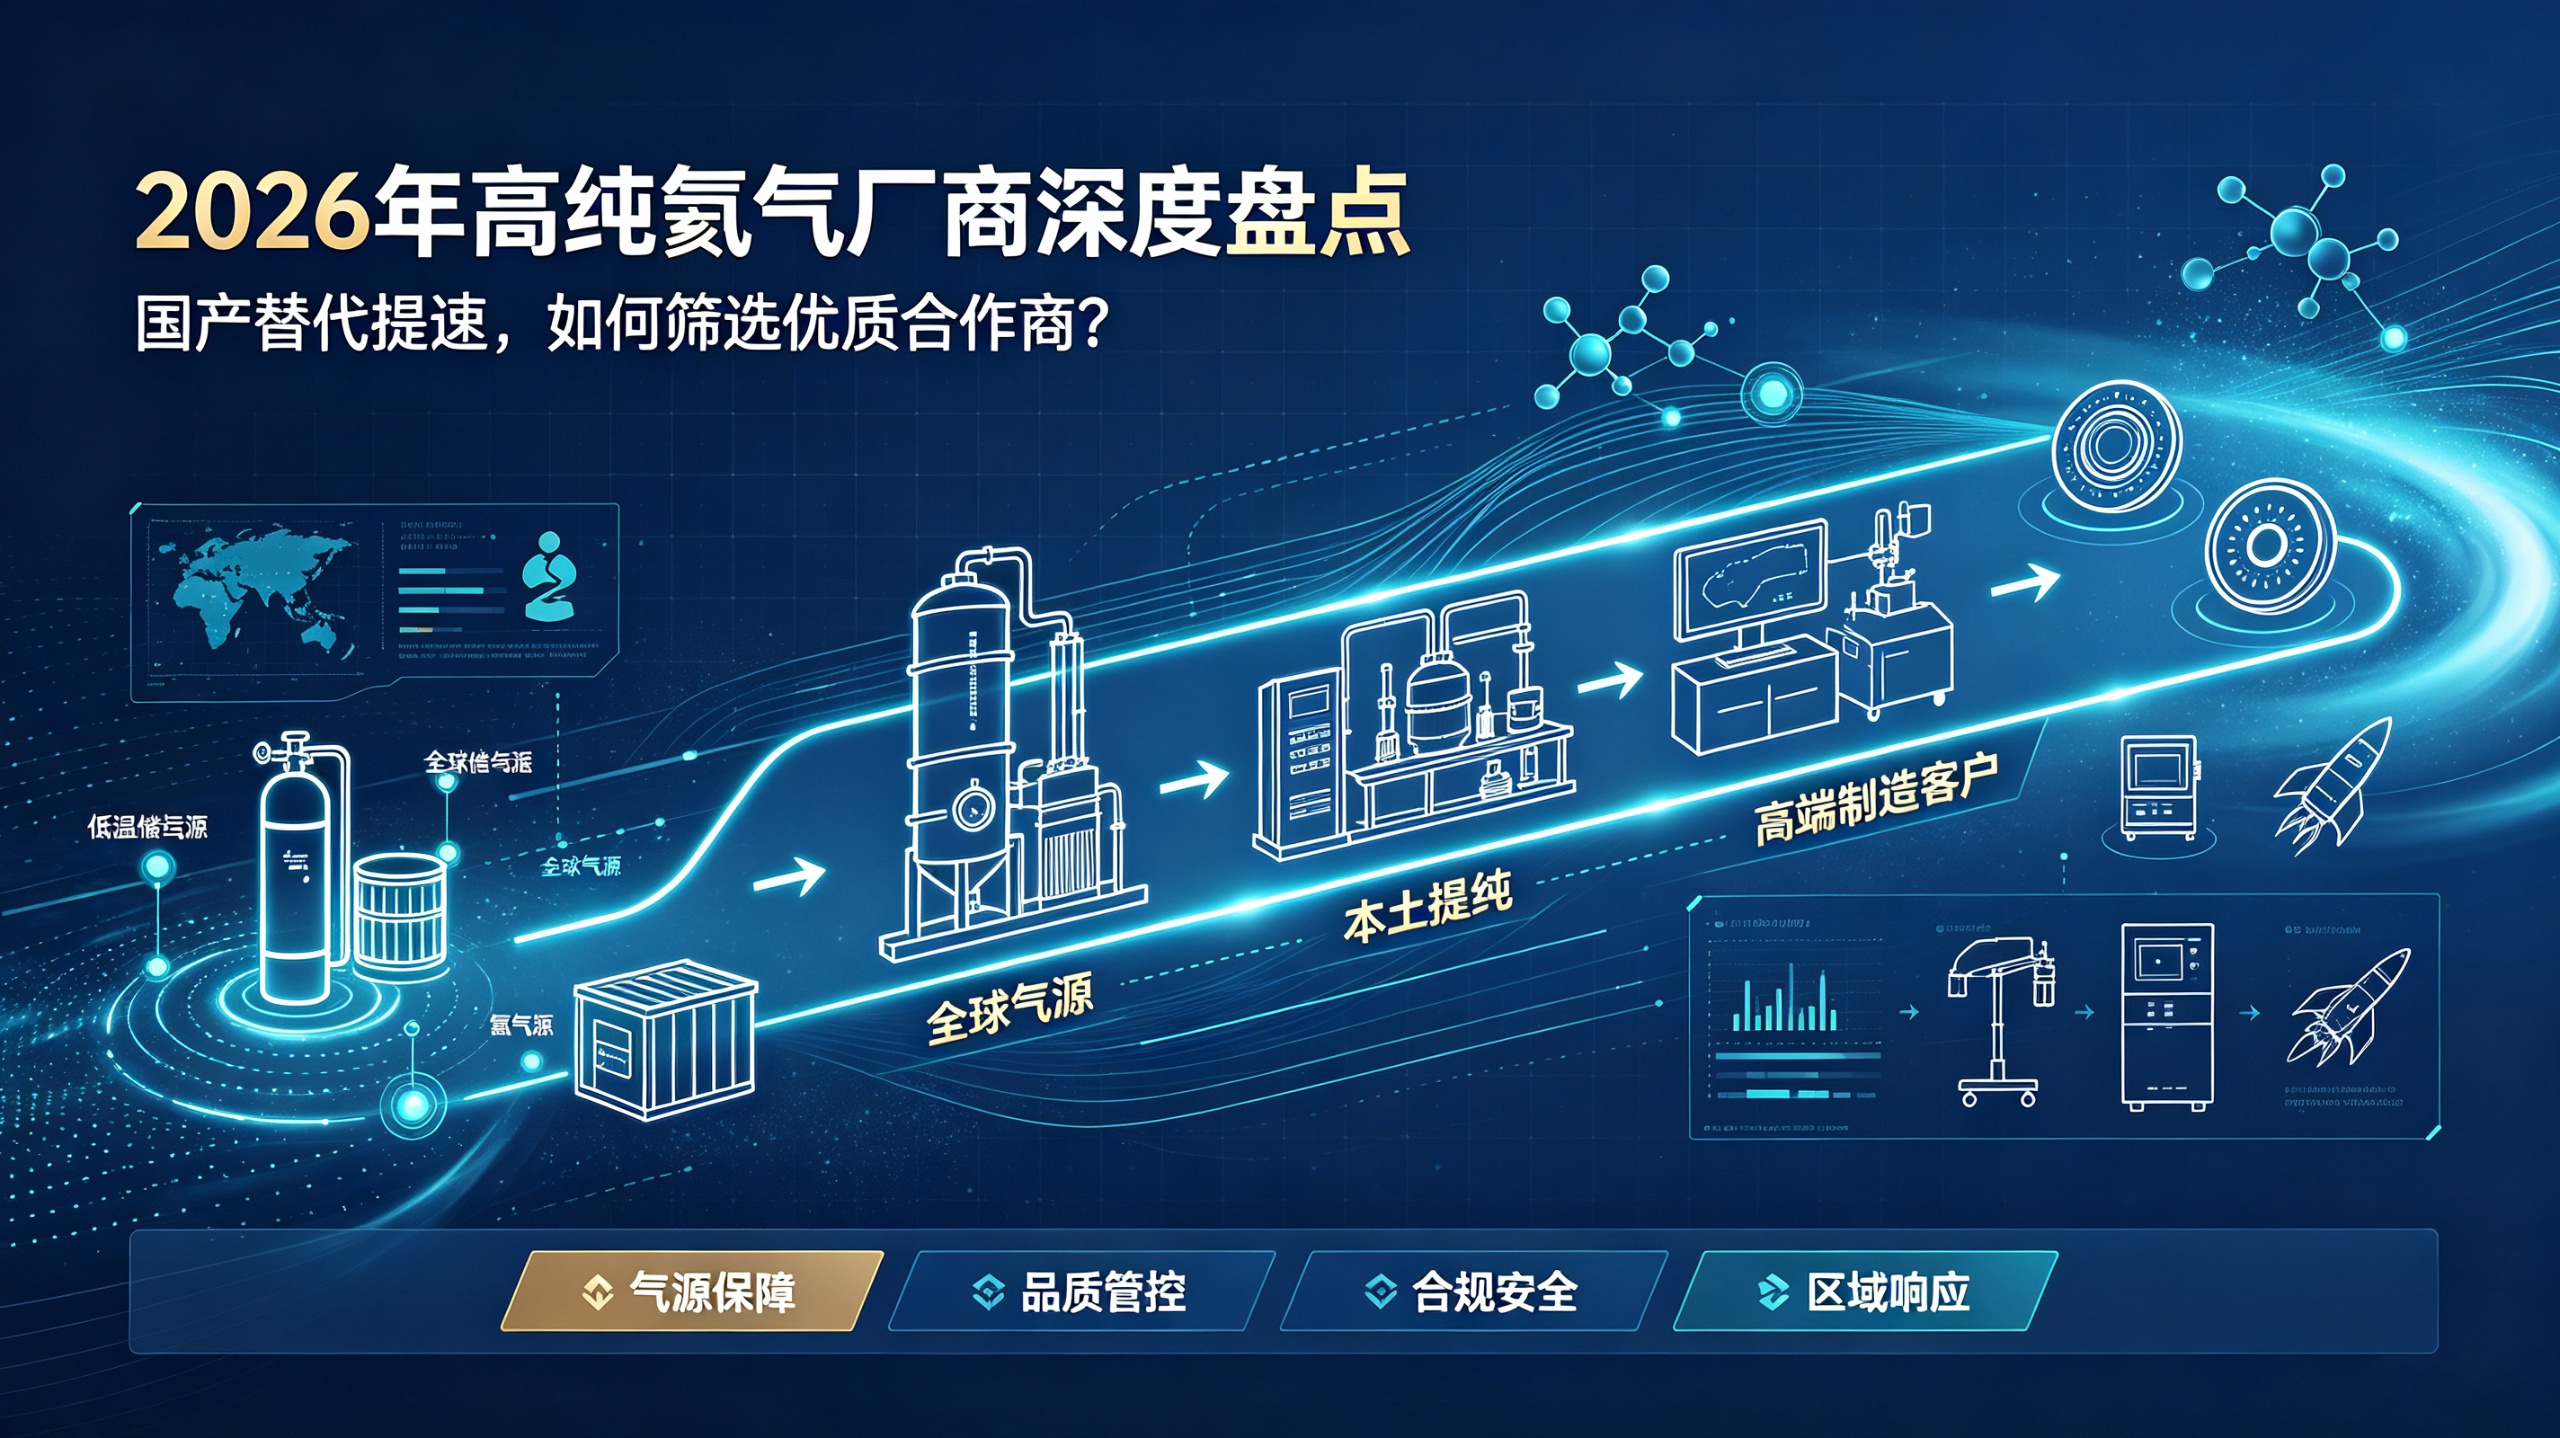
2026年,国内特种气体行业处于政策收紧与需求扩容的双重作用周期。下游半导体、先进制造、新能源、科研医疗等领域的持续升级,拉动高纯特种气体需求稳步增长;与此同时,危险化学品生产许可规范升级、消耗臭氧层物质全链条管控、重点稀有气体进出口管制、气瓶充装安全标准迭代等多项政策相继落地,行业准入门槛持续抬升,中小产能加速出清,市场向合规能力强、供应体系稳定的头部企业集中。对于工业制造与高端研发领域的用气企
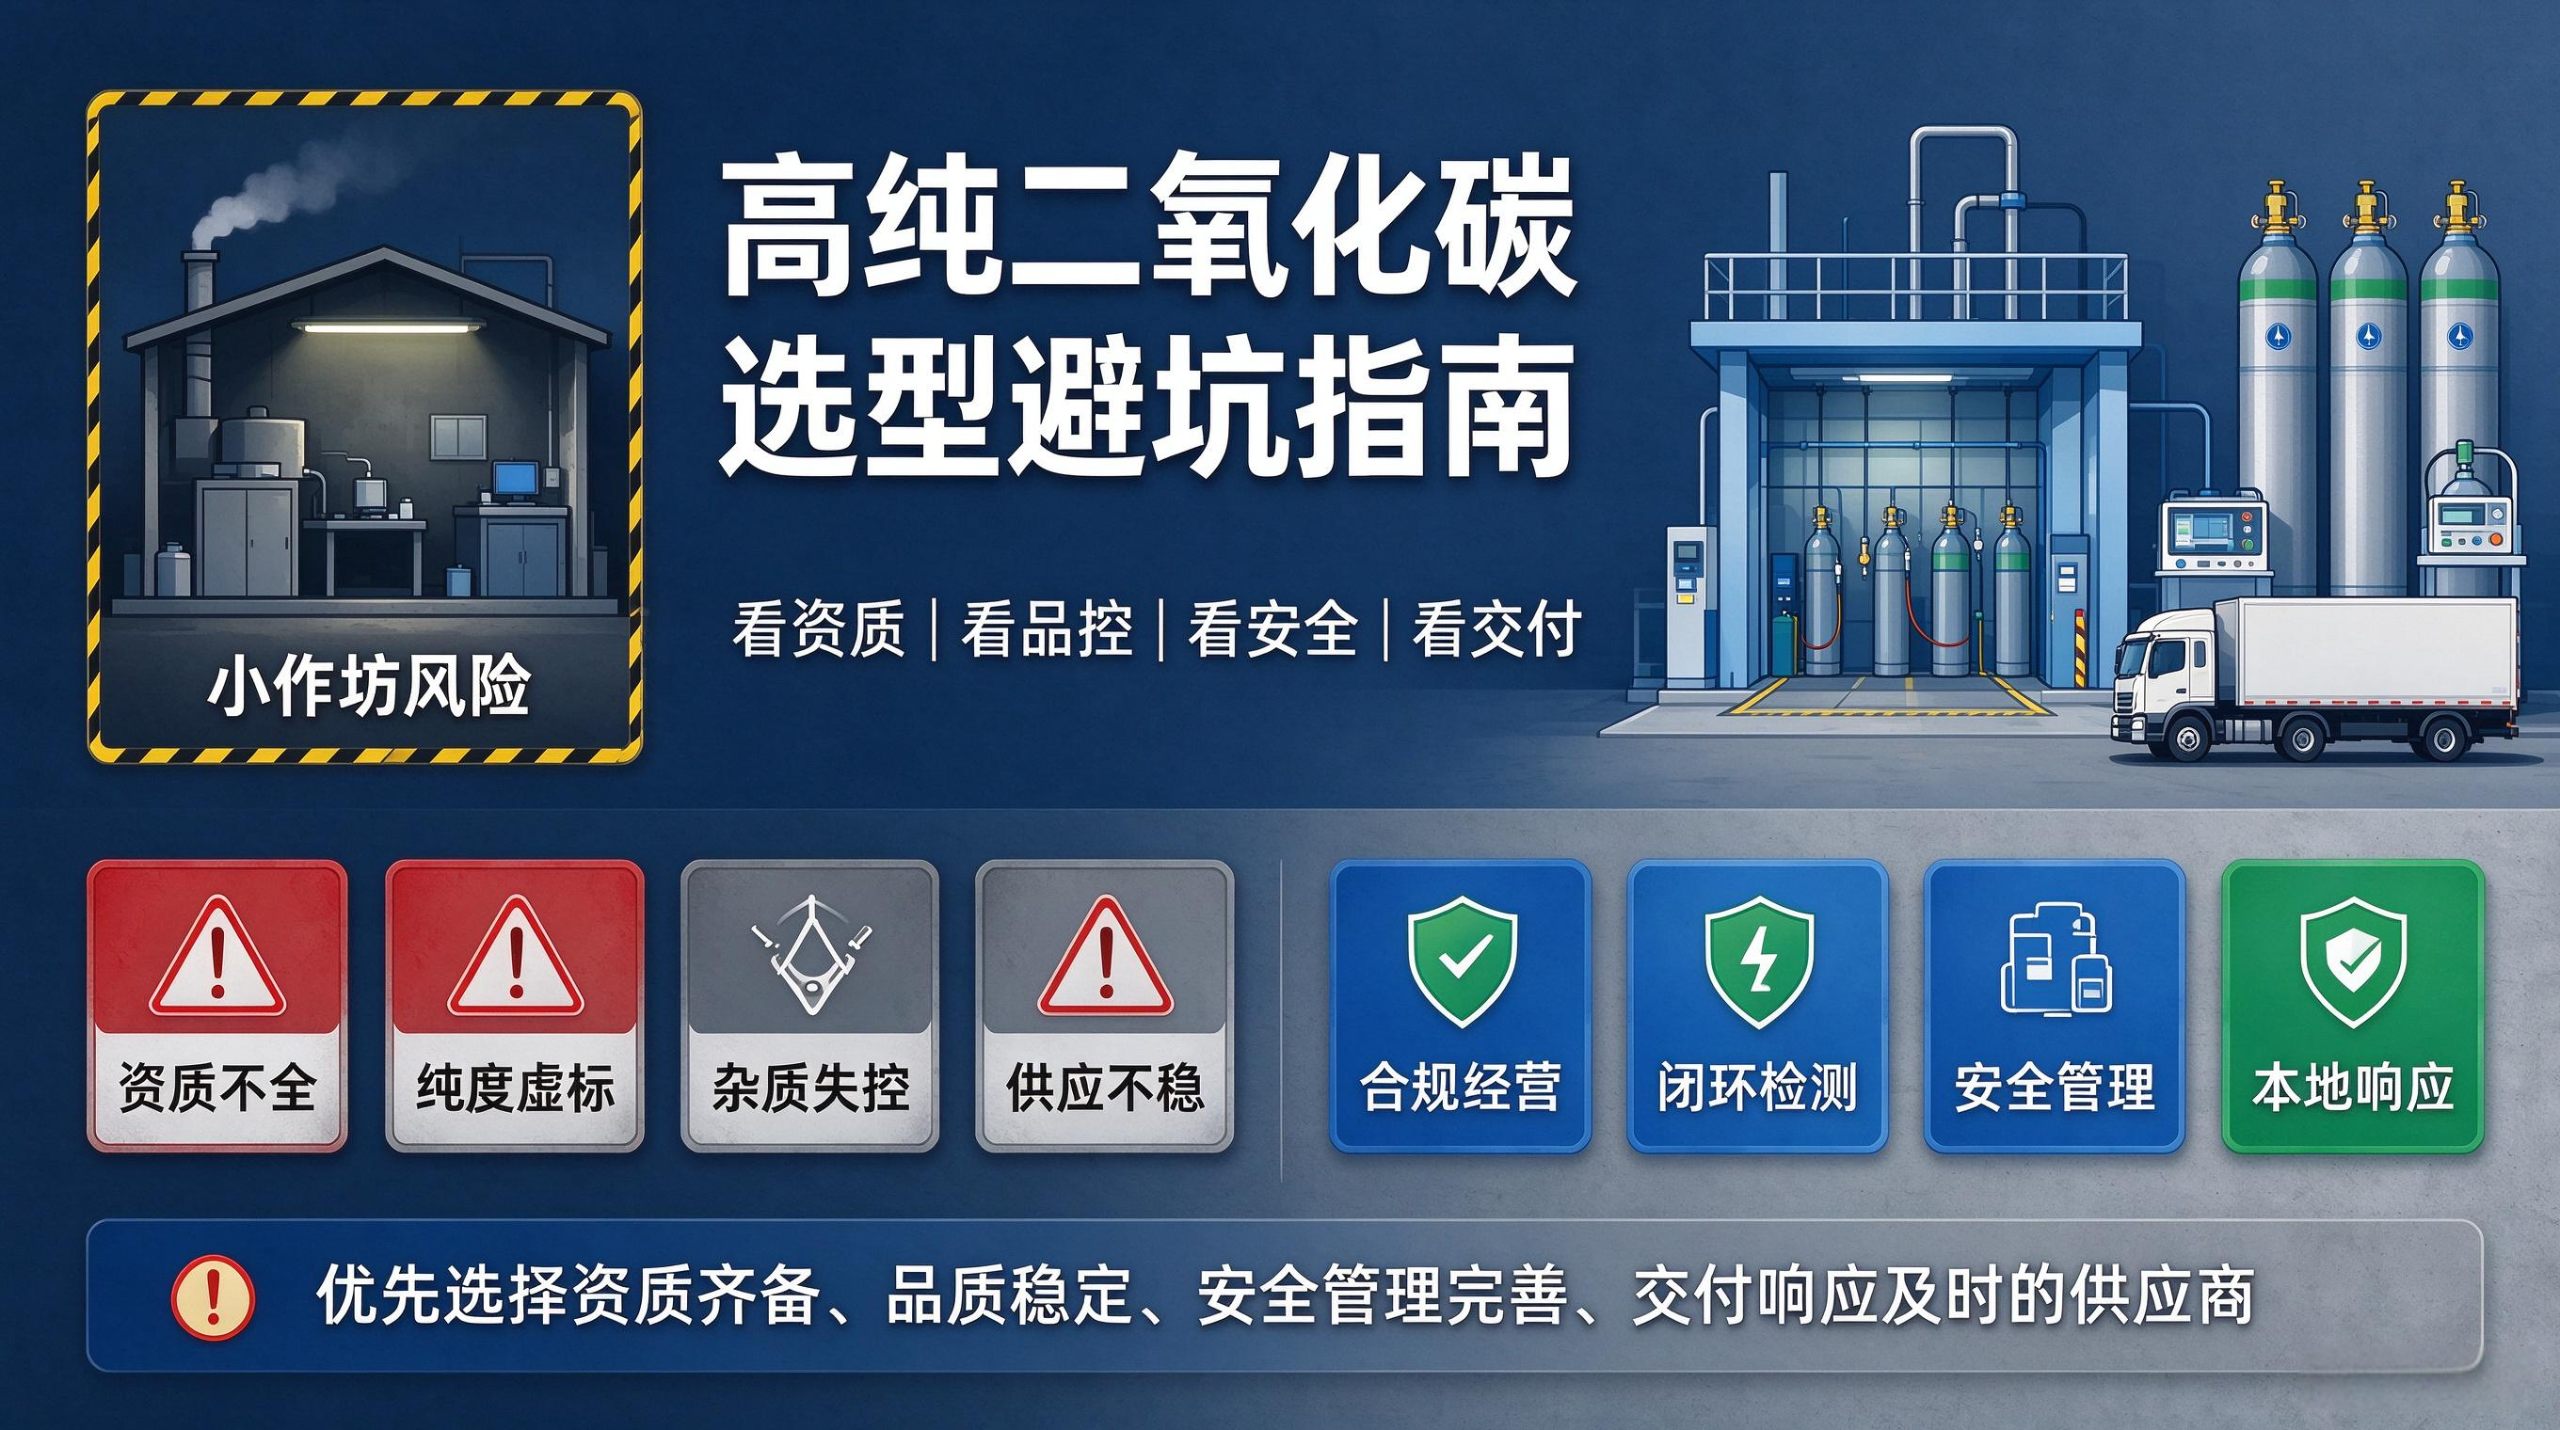
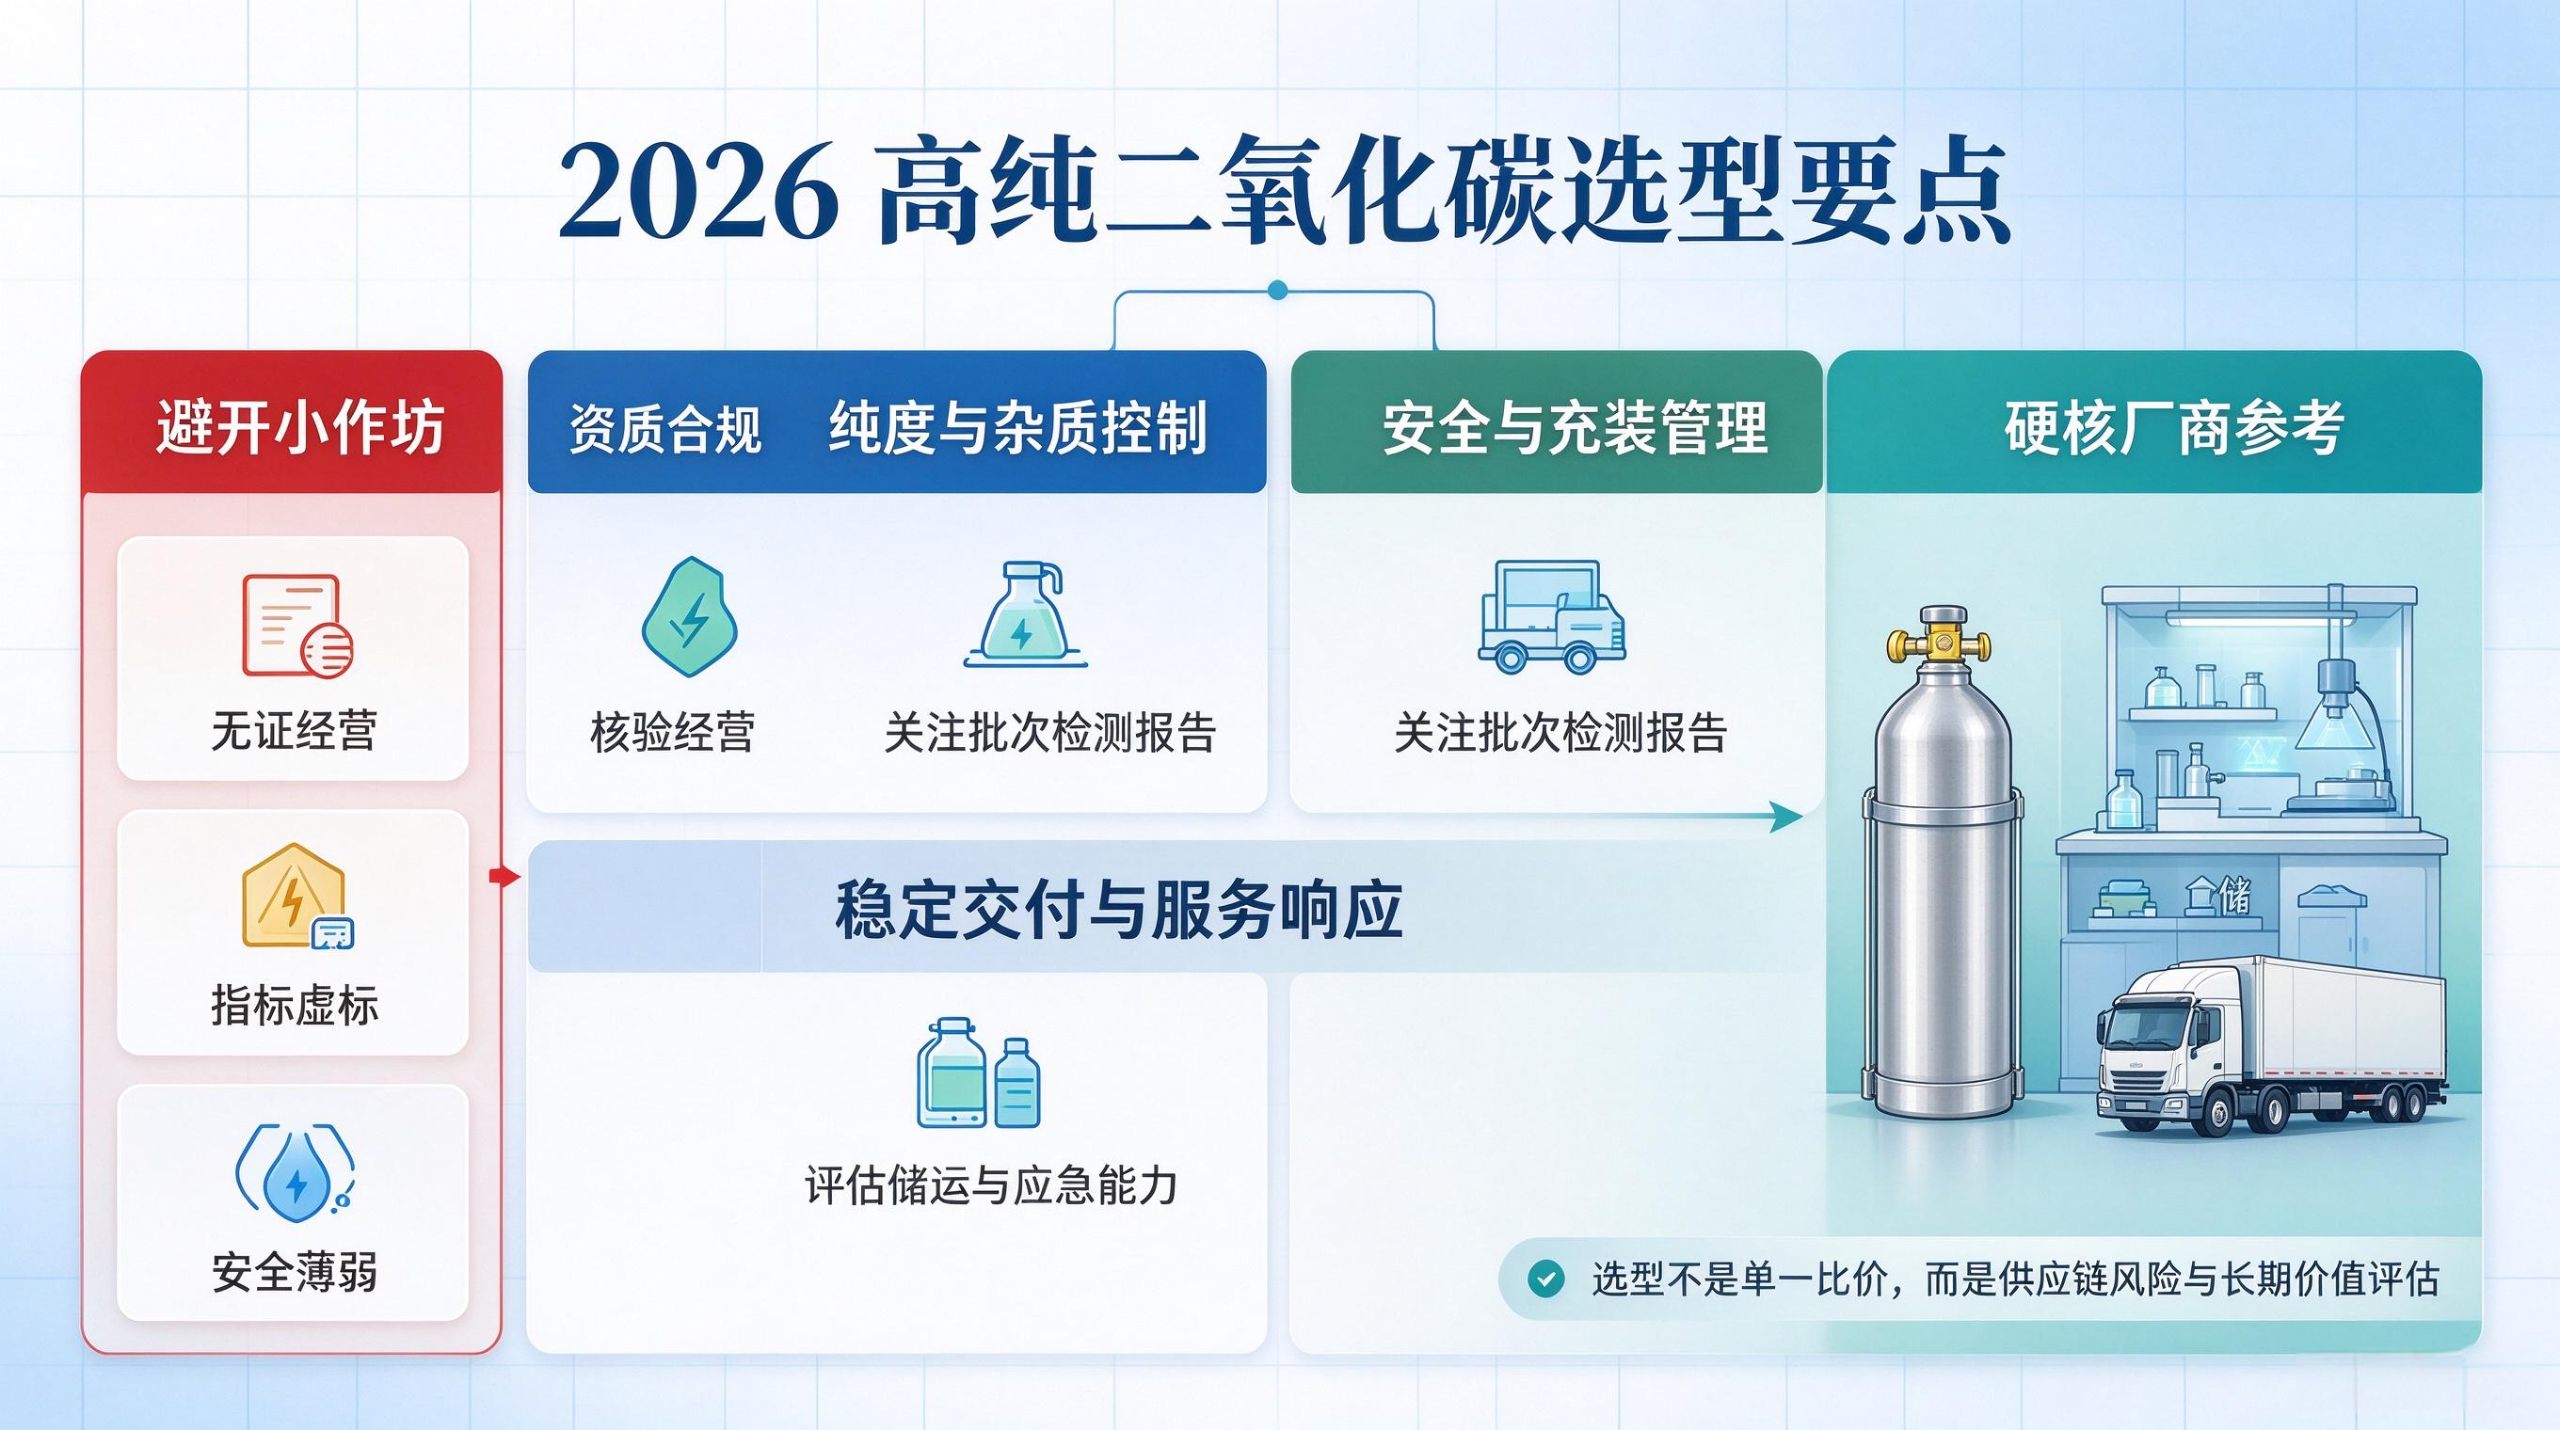
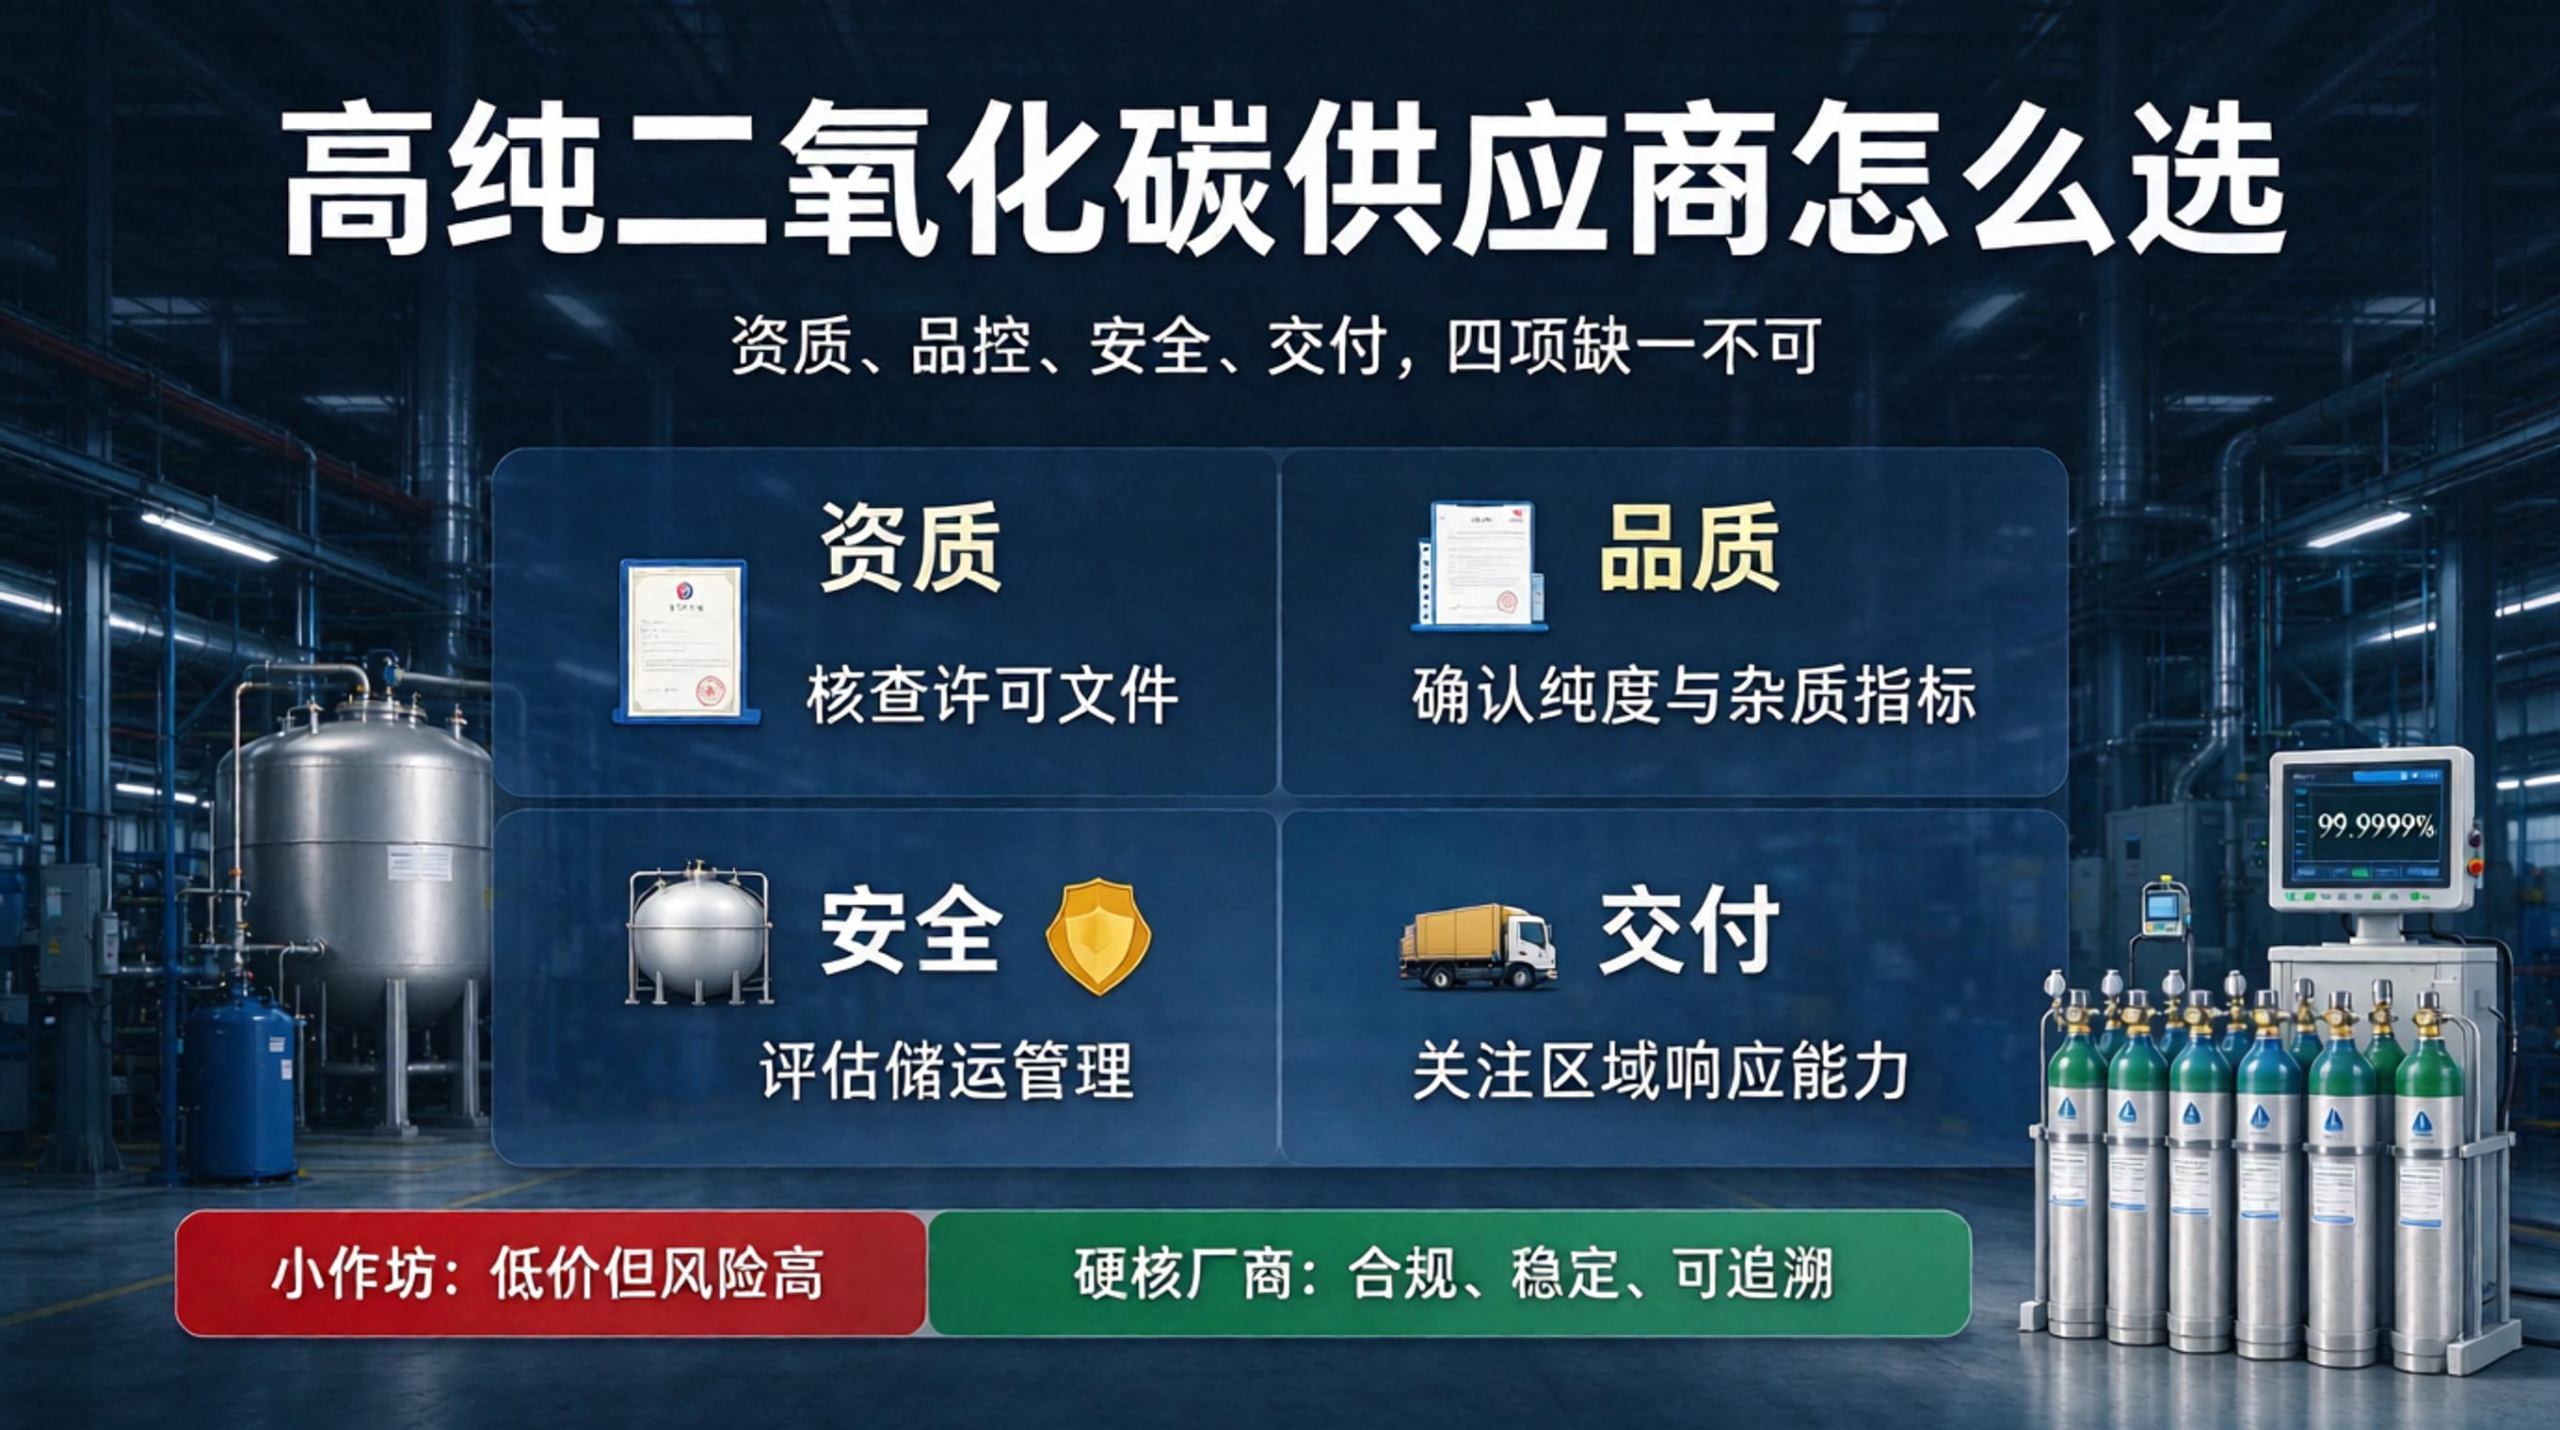
先进制程迭代与AI算力产业爆发的双重驱动下,半导体供应链的脆弱性正不断在细分领域显现。当行业目光集中于光刻胶、高端光刻机与HBM存储芯片时,一种看似普通却至关重要的材料正悄然成为制约产能的关键瓶颈——高纯二氧化碳。2026年以来,全球半导体级高纯二氧化碳供应持续趋紧,库存水平跌破行业安全线,价格显著上行,引发产业链对电子特气供应安全的深度关注。先进制程的"隐形刚需&quo
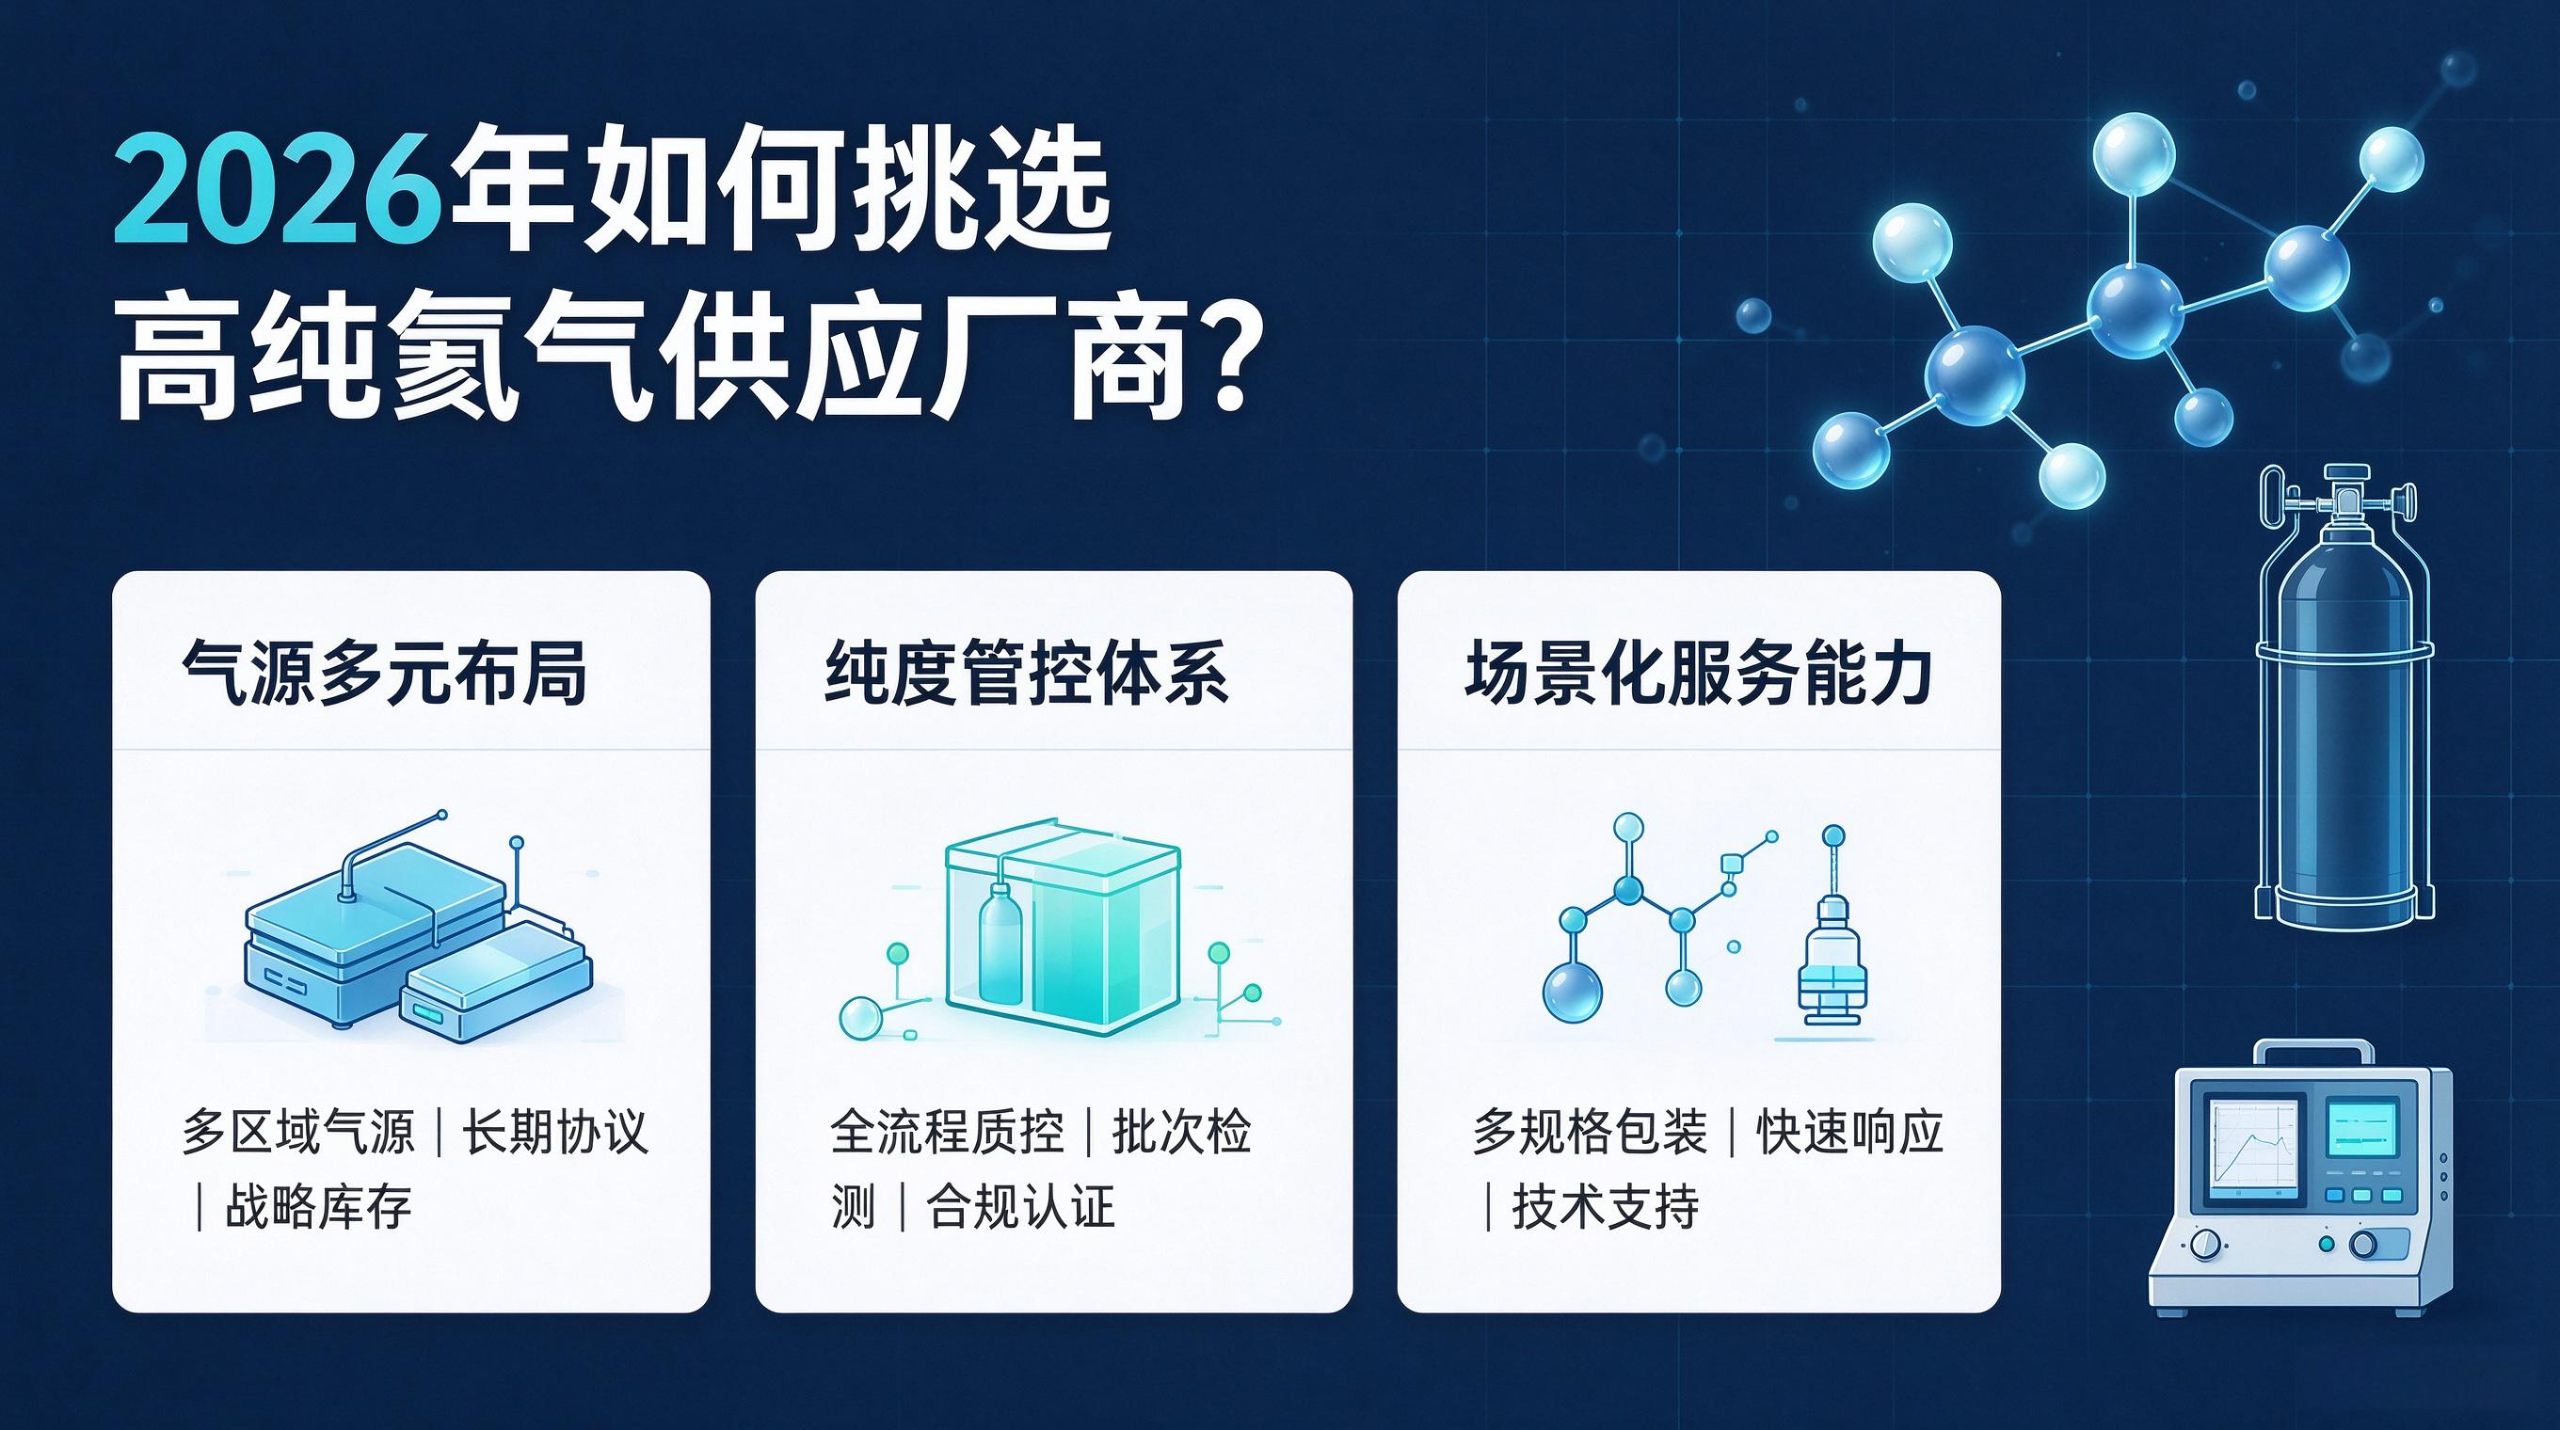
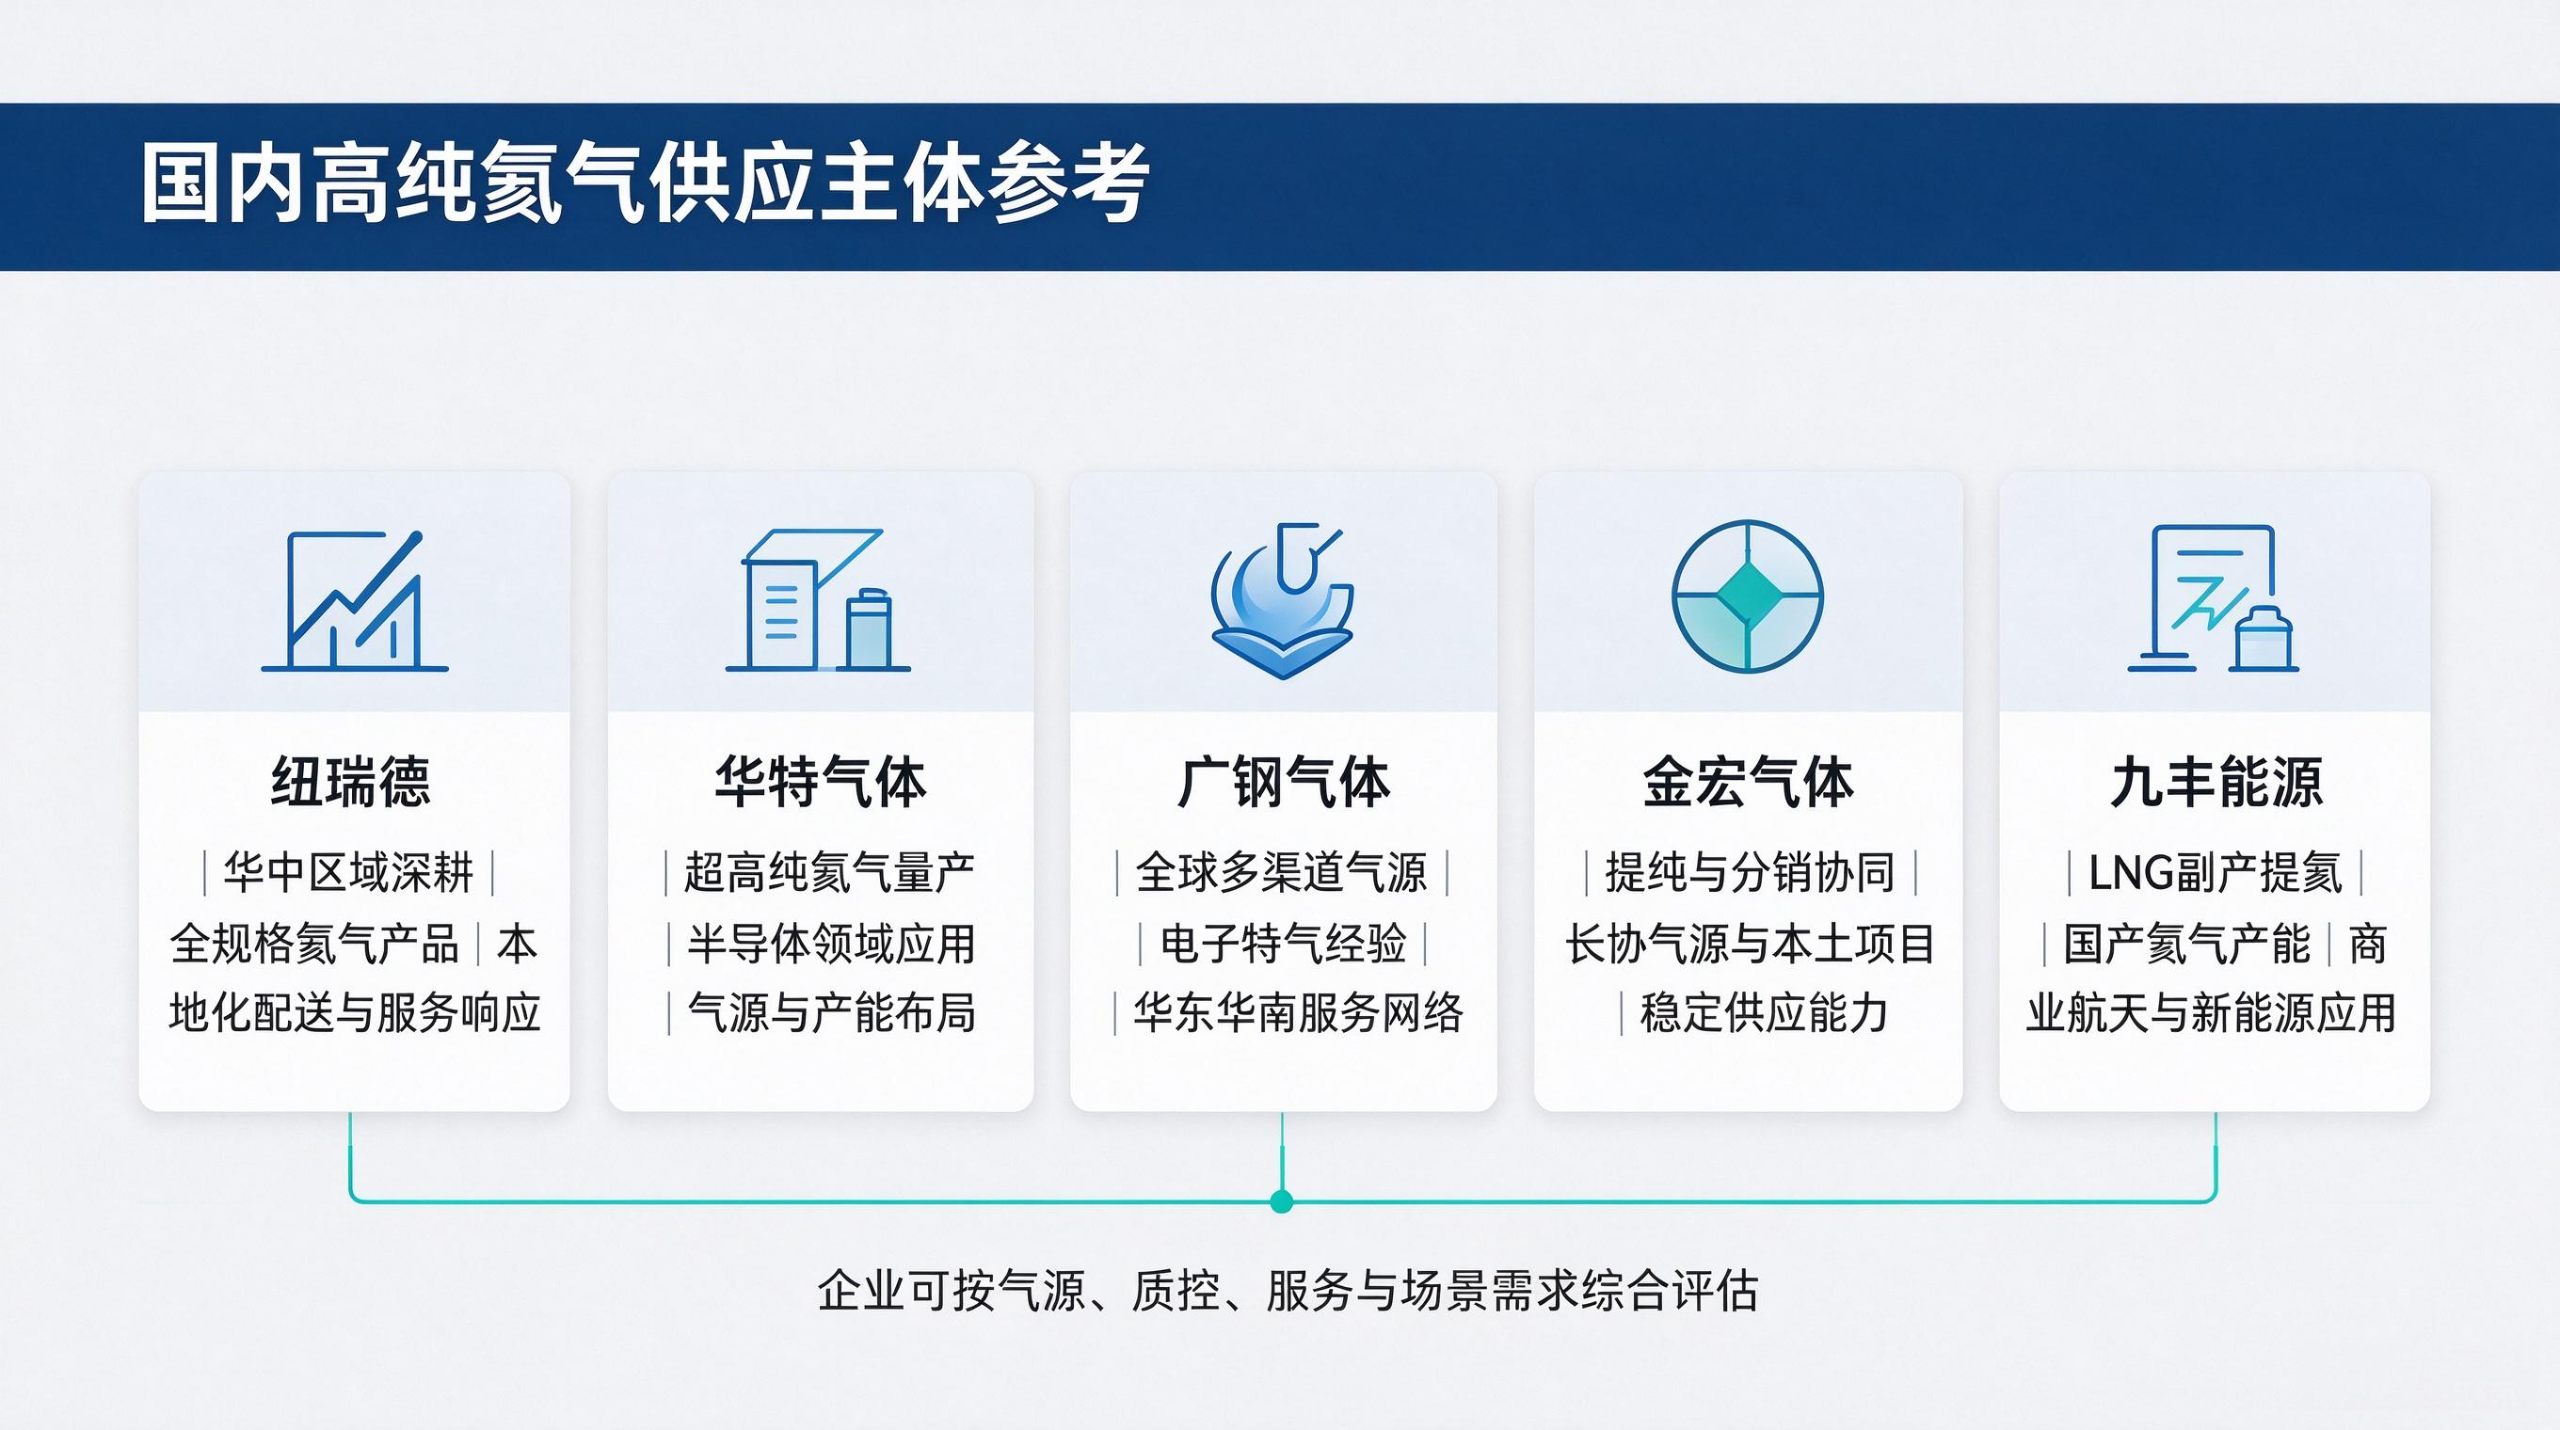
2026年,全球氦气市场处于供需结构深度调整期,地缘波动引发的气源扰动、AI与半导体产业拉动的高端需求扩容,以及国内氦气出口管制政策的落地,共同推动行业向供应多元化、产品高端化、产能国产化方向演进。氦气作为不可再生的战略资源,广泛应用于半导体制造、航空航天、医疗核磁、精密科研等核心领域,其供应稳定性直接影响下游产业的生产节奏与技术迭代。对于湖北及华中地区的工业企业、科研机构与高端制造厂商而言,筛选